Nach Jahren zahlreicher Pilotprojekte nimmt der digitale DLT-basierte Kapitalmarkt zunehmend Gestalt an. Für die Skalierung wird nun entscheidend, wie Institute DLT-Finanzinstrumente sicher, reguliert und anschlussfähig in bestehende Prozesse und Systemlandschaften integrieren. Ein Gespräch mit zwei Fachexperten.
Die Tokenisierung von Wertpapieren ist längst mehr als ein technologisches Experiment. Regulatorische Rahmenbedingungen, produktive Plattformen und Initiativen etablierter Marktinfrastrukturen zeigen: DLT-basierte Kapitalmarktprozesse rücken näher an den etablierten Kapitalmarkt heran.
Gleichzeitig zeichnet sich ab, dass es für den digitalen Kapitalmarkt nicht den einen Entwicklungspfad geben wird. Etablierte Infrastrukturanbieter integrieren die Distributed-Ledger-Technologie, kurz DLT, in bestehende Ökosysteme. Parallel entstehen offenere Marktmodelle, die durch die Technologie neue Formen der Zusammenarbeit und Interoperabilität ermöglichen.
Nach zahlreichen Experimenten und Pilotprojekten verschiebt sich damit die zentrale Fragestellung: Es geht zunehmend weniger um die technische Machbarkeit. Entscheidend wird, wie sich DLT-Finanzinstrumente sicher, effizient und skalierbar in reale Wertpapierprozesse integrieren lassen.
DLT-Finanzinstrumente sind klassische Finanzinstrumente wie Aktien, Anleihen oder Fondsanteile, die mithilfe der Distributed-Ledger-Technologie (DLT) nur noch digital emittiert, verbucht oder übertragen werden.
Zwei wesentliche Beispiele dafür sind:
- Kryptowertpapiere:
Sie sind digitale Wertpapiere nach deutschem Gesetz (eWpG) und physisch verbrieften Wertpapieren gleichgestellt. Diese digitalen Wertpapiere werden in ein reguliertes Kryptowertpapierregister eingetragen. - Sonstige tokenisierte Wertpapiere (Security Token):
Im europäischen Umfeld spricht man von Security Token, mit denen wertpapierähnliche Rechte wie Gewinnbeteiligungen, Stimmrechte oder Rückzahlungsansprüche auf einer Blockchain ohne Registereintrag abgebildet werden.
Beide Formen unterliegen damit grundsätzlich dem Wertpapierrecht und nicht der EU-Krypto-Regulierung MiCA. Je nach Ausgestaltung können unter anderem auch Anforderungen wie die Prospektpflicht greifen.
Was bedeutet dieser nächste Entwicklungsschritt für Prozesse, Systemlandschaften und Verantwortlichkeiten? Welche Rolle können etablierte Wertpapierdienstleister dabei übernehmen? Und wo sollten Banken und Sparkassen ansetzen, um die Chancen von DLT zu nutzen, ohne parallele Strukturen aufzubauen?
Darüber sprechen Dr. Philipp Wagner, Head of Digital Assets der dwpbank, und Lars Ulbricht, Capital Markets & Digital Assets Lead bei NTT DATA , die Organisationen mit KI-, Digital- und Technologiedienstleistungen unterstützen. Im Fokus stehen die Integration digitaler Wertpapiere in neue und bestehende Kapitalmarktinfrastrukturen sowie die Frage, warum Skalierung zum entscheidenden Erfolgsfaktor im digitalen Kapitalmarkt wird.
Lars Ulbricht: Die Distributed-Ledger-Technologie (DLT) ist kein reiner Hype mehr, aber auch noch kein flächendeckender Massenmarkt. Die Skalierung setzte zwar langsamer ein, als von vielen vor einigen Jahren noch erwartet, dennoch wurden substantielle Fortschritte erzielt.
Insgesamt lässt sich die Entwicklung eher als eine Reihe von Dominosteinen verstehen, die nach und nach fallen.
Lars Ulbricht, Capital Markets & Digital Assets Lead bei NTT DATA
Dazu gehören regulatorische Rahmenwerke, erste produktive Plattformen, digitale Emissionen und Settlement-Initiativen wie Pontes und Appia. Auch institutionelle Infrastruktur entwickelt sich weiter. Andere Voraussetzungen wie etablierte Marktstandards, funktionierende Zweitmärkte oder die Frage der Collateral Eligibility (Notenbankfähigkeit) sind dagegen noch nicht abschließend geklärt.
DLT wird damit zunehmend zu einer ernstzunehmenden Architekturkomponente im Kapitalmarkt. Die nächste Frage ist nun, wie aus einzelnen Use Cases belastbare und skalierbare Marktinfrastruktur entsteht.
Philipp Wagner: Auch aus Sicht der Banken und Sparkassen hat sich die Diskussion deutlich verändert. Die Frage ist heute weniger, ob DLT grundsätzlich funktioniert. Neue Marktteilnehmer, die sich gezielt auf DLT-Finanzinstrumente konzentrieren, werden zunehmend ernst genommen, und die Diskussion ist deutlich konkreter geworden.
Für Institute und Wertpapierinfrastrukturdienstleister wie die dwpbank zählen dabei vor allem Sicherheit, Regulatorik, Skalierbarkeit, die operative Einbindung und die Anschlussfähigkeit an bestehende Prozesse. Im nächsten Schritt müssen DLT-Finanzinstrumente deshalb ihren Weg in bestehende Standardprozesse und Produkte finden.
Genau dort entscheidet sich, ob aus einzelnen Use Cases tatsächlich relevante Marktinfrastruktur wird.
Herr Ulbricht, viele Marktteilnehmer fragen weiterhin sehr nüchtern: Was kann DLT im Wertpapiergeschäft tatsächlich besser als bestehende Systeme? Wo liegt der konkrete Nutzen jenseits des Technologieversprechens?
Lars Ulbricht: Der wesentliche Unterschied liegt in der zugrunde liegenden Architektur. Heute arbeiten viele Marktteilnehmer mit eigenen Systemen und Datenbeständen. Informationen müssen deshalb zwischen den Beteiligten abgeglichen und teilweise mehrfach verarbeitet werden – das ist eine sehr fragmentierte Wertschöpfungskette. Eine gemeinsame digitale Infrastruktur kann diese Koordinations- und Abstimmungsprozesse reduzieren. Das betrifft beispielsweise Reconciliation, Datenqualität, Transparenz oder die Nachvollziehbarkeit von Transaktionen.
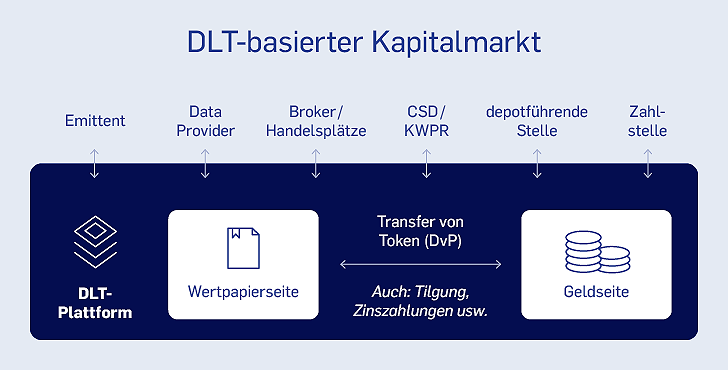
Philipp Wagner: Aktuell verändert sich vor allem das „Wie“ und weniger das „Was“. Die Produkte bleiben zunächst grundsätzlich bestehen, erhalten durch die neuen technischen Möglichkeiten aber zusätzliche Optionen. Für Retailkunden könnte beispielsweise ein Handel am Wochenende interessant werden. Für institutionelle Kunden können ein schnelleres Settlement und eine verbesserte Mobilisierung von Sicherheiten (Collateral Mobility) im Vordergrund stehen – insbesondere bei Anleihen oder Cash-Absicherungen für das Derivate-Geschäft und Treasury Management.
Entscheidend ist deshalb, den Nutzen nicht abstrakt aus der Technologie abzuleiten, sondern entlang der realen Wertschöpfungskette zu betrachten.
Im Markt beobachten wir derzeit zwei Stoßrichtungen: Etablierte Marktinfrastrukturen integrieren DLT in ihre bestehenden Ökosysteme, gleichzeitig entstehen offenere Blockchain-basierte Marktmodelle. Ist das ein Widerspruch und wie sollten Banken mit dieser Entwicklung umgehen?
Philipp Wagner:
Ich sehe hier kein einfaches Entweder-oder. Etablierte Marktinfrastrukturen und Akteure wie die Clearstream mit D7 DLT oder Swift mit ihrem Shared Ledger Projekt wollen ihre Reichweite und Reputation in die DLT-Welt übertragen. Sie bringen regulatorische Erfahrung, bestehende Teilnehmernetzwerke und Prozess-Know-how mit. Offenere und dezentrale DLT-Ökosysteme ermöglichen dagegen neue Rollen, neue Modelle der Interoperabilität und erweiterte Kundenkanäle. Damit entstehen neue Netzwerke, die Assets, digitales Geld und Services auf interoperablen Blockchains zusammenführen.
Für die Skalierung bedeutet das: Banken und Sparkassen müssen sich heute nicht auf ein einzige Ökosystem festlegen, etwa auf öffentliche Blockchain-Netzwerke wie Ethereum oder auf zugangsbeschränkte (permissioned) DLT-Plattformen wie RL1.
Entscheidend wird vielmehr sein, unterschiedliche Ökosysteme und Plattformen anzubinden und nahtlos in bestehende Prozesse zu integrieren.
Dr. Philipp Wagner, Leiter Digitale Assets bei der dwpbank
Unabhängig von der konkreten Architektur zeichnen sich dabei ähnliche Anforderungen ab, auf die sich Banken und Sparkassen vorbereiten sollten: 24/7-Fähigkeit, Echtzeit-Settlement und generell programmierbare On-chain-Prozesse.
Herr Ulbricht, damit stellt sich eine grundsätzliche Frage: Ist Dezentralität selbst tatsächlich ein Marktbedarf?
Lars Ulbricht: Kernvorteile wie gemeinsame Datenhaltung, Programmierbarkeit und Prozessautomatisierung lassen sich auch in geschlossenen und teil-zentralen Systemen umsetzen. Die Frage ist deshalb nicht allein, wie dezentral eine Infrastruktur ist, sondern welchen konkreten Mehrwert ihre Architektur für den jeweiligen Prozess bietet.
Echte Dezentralität geht jedoch weiter: Sie sichert Unveränderlichkeit rein technisch ab und reduziert die Abhängigkeit von einzelnen Intermediären. Dies kann einen Paradigmenwechsel anstoßen: Vertrauen entsteht künftig stärker durch Technologie und Konsensmechanismen statt rein durch zentrale Governance. Bestimmte etablierte Rollen könnten dadurch schrumpfen oder sich stärker dem Wettbewerb öffnen.
Dezentralität ersetzt regulierte Instanzen jedoch auch perspektivisch nicht vollständig. Technologie sichert zwar die Historie, garantiert aber beispielsweise nicht die korrekte Abbildung der Realität bei der Dateneingabe. Hierfür braucht es weiterhin verlässliche Akteure wie den Kryptowertpapierregisterführer (KWPR) nach dem eWpG.
Für Banken und Sparkassen gibt es daher kein starres Zielbild. Entscheidend ist, welche Stoßrichtung zum eigenen Geschäftsmodell passt und wie die Schnittstellen zu sowohl zentralen als auch dezentralen Infrastrukturen offengehalten werden.
Lars Ulbricht: Mit DLT können Teile der Kapitalmarktinfrastruktur gemeinsam genutzt und relevante Daten über ein gemeinsames Ledger, also eine zwischen den Teilnehmern synchronisierte Datenbasis, verfügbar gemacht werden. Das reduziert viele der heute notwendigen Abstimmungsprozesse.
Für einen Systemintegrator wie die NTT Data beginnen an diesem Punkt einige entscheidende Fragen: Wie wird daraus ein stabiler Kapitalmarktprozess? Wie lässt sich DLT in bestehende Kernsysteme integrieren? Und wie können parallele Strukturen vermieden oder zumindest auf eine Übergangsphase begrenzt werden?
Aus unserer Erfahrung sind viele Kernbankensysteme heute beispielsweise nicht auf eine durchgängige Anbindung an externe Infrastrukturen und einen kontinuierlichen Bestands- und Datenabgleich mit DLT-Netzwerken im 24/7-Betrieb ausgelegt. Daher werden viele DLT-Piloten noch außerhalb der bestehenden Kernsystemlandschaft betrieben.
Bestehende Prozesse sollten deshalb nicht einfach eins zu eins auf eine Blockchain übertragen werden.
Lars Ulbricht, Capital Markets & Digital Assets Lead bei NTT DATA
Stattdessen muss jeder Prozessschritt hinterfragt werden: Warum existiert er heute? Bleibt er in einer DLT-basierten Infrastruktur notwendig? Verändert er sich? Entfällt er? Oder entstehen durch die DLT sogar neue Fähigkeiten wie automatisierte Kuponzahlungen über Smart Contracts?
Wer diese Fragen beantwortet, schafft die Grundlage für Skalierbarkeit und eine nachhaltige Integration.
Philipp Wagner: Ja, definitiv. DLT verändert nicht nur technische Abläufe. Wenn mehrere Teilnehmer auf einer gemeinsamen Infrastruktur arbeiten, müssen auch Datenverantwortung, Datenqualität, Kontrolle, Haftung und Betrieb klar geregelt sein.
DLT kann bestimmte Abstimmungsprozesse reduzieren, nimmt den Marktteilnehmern aber nicht die Verantwortung für die zugrunde liegenden Informationen ab. Gerade im regulierten Wertpapiergeschäft braucht es deshalb weiterhin klare Verantwortlichkeiten und belastbare Governance- und Betriebsmodelle.
Hinzu kommt eine strategische Ebene: Neue Netzwerke können dazu beitragen, Abhängigkeiten von einzelnen internationalen Infrastrukturanbietern und proprietären Standards zu reduzieren. Gerade für Europa eröffnet das die Möglichkeit, eigene digitale Kapitalmarktinfrastrukturen und Standards zu etablieren. DLT kann damit zukünftig auch zur technologischen und infrastrukturellen Souveränität Europas beitragen.
Für Banken wird deshalb die Fähigkeit wichtiger, digitale Infrastrukturen zu bewerten und zu integrieren. Die strategische Frage ist dabei, welches Know-how ein Institut selbst aufbauen und welche es über Partner oder zentrale Plattformen beziehen möchte.
Dr. Philipp Wagner, Leiter Digitale Assets bei der dwpbank
Philipp Wagner:
Eine vollständige Transformation des Kapitalmarkts ist in den nächsten ein bis zwei Jahren eher unwahrscheinlich. Dafür ist der Markt zu stark reguliert, international vernetzt und operativ komplex. Vielmehr werden klassische und DLT-basierte Infrastrukturen zunächst als hybride Modelle nebeneinander bestehen und zunehmend miteinander verschmelzen.
Der Durchbruch von DLT-Finanzinstrumenten hängt letztlich von vier Faktoren ab: einheitlichen Standards, tiefem Vertrauen, messbaren Effizienzgewinnen und regulatorischer Sicherheit. Risiken müssen auch hier von den Akteuren zuerst verstanden werden und beherrschbar sein. Gleichzeitig dürfen neue Marktteilnehmer, die sich rein auf DLT-Finanzinstrumente fokussieren, nicht unterschätzt werden. Sie setzen wertvolle Impulse und treiben die Produktinnovation im gesamten Markt voran.
Lars Ulbricht: Die Vorstellung, dass künftig jeder Marktteilnehmer direkt alles selbst auf einer Blockchain macht, ist für das regulierte Wertpapiergeschäft unrealistisch. Kapitalmärkte brauchen Vertrauen, Stabilität, regulatorische Sicherheit und belastbare Betriebsmodelle.
Banken und Sparkassen bleiben zentrale Ansprechpartner für ihre Kunden. Gleichzeitig müssen sie neue digitale Assetklassen und Infrastrukturen anbinden können. Genau hier können etablierte Dienstleister für Wertpapierservices wie die dwpbank eine wichtige Rolle übernehmen: Sie können technologische Komplexität für Kundeninstitute reduzieren, unterschiedliche Infrastrukturen anbinden und regulatorisch belastbare, skalierbare Zugänge schaffen. Die Bündelung bleibt damit wichtig. Die Aufgaben verschwinden nicht, sie werden teilweise anders organisiert.
Die Vorstellung, dass künftig jeder Marktteilnehmer direkt alles selbst auf einer Blockchain macht, ist für das regulierte Wertpapiergeschäft unrealistisch. Kapitalmärkte brauchen Vertrauen, Stabilität, regulatorische Sicherheit und belastbare Betriebsmodelle.
Lars Ulbricht, Capital Markets & Digital Assets Lead bei NTT DATA
Lars Ulbricht: Banken und Sparkassen bleiben zentrale Ansprechpartner für ihre Kunden. Gleichzeitig müssen sie neue digitale Assetklassen und Infrastrukturen anbinden können. Genau hier können etablierte Dienstleister für Wertpapierservice wie die dwpbank eine wichtige Rolle übernehmen: Sie können technologische Komplexität für Kundeninstitute reduzieren, unterschiedliche Infrastrukturen anbinden und regulatorisch belastbare, skalierbare Zugänge schaffen. Die Bündelung bleibt damit wichtig. Die Aufgaben verschwinden nicht, sie werden teilweise anders organisiert.
Zum Abschluss die entscheidende Frage: Was wird aus Ihrer Sicht letztlich darüber entscheiden, ob DLT im Kapitalmarkt skaliert?
Philipp Wagner: Ich glaube nicht, dass wir einen vollständigen Bruch mit der heutigen Welt erleben werden. Der Kapitalmarkt bleibt hochreguliert, international vernetzt und operativ komplex. Klassische und digitale Infrastrukturen werden deshalb zunächst nebeneinander und hybrid bestehen und zunehmend miteinander verbunden werden.
Entscheidend sind Zeit, Standards, Vertrauen und regulatorische Sicherheit. Eine schnelle und unkontrollierte Adoption wäre gerade im regulierten Kapitalmarkt nicht zielführend. Risiken müssen verstanden und beherrschbar sein. Gleichzeitig dürfen neue Akteure, die sich rein auf DLT-Finanzinstrumente fokussieren, nicht unterschätzt werden – sie geben oft wertvolle Impulse und inspirieren die Produktentwicklung.
Lars Ulbricht: Für mich entscheidet sich die Skalierung daran, ob wir DLT als Teil einer neuen Prozess- und Infrastrukturarchitektur verstehen. Die Technologie allein schafft noch keinen skalierbaren Kapitalmarkt.
Es geht darum, bestehende Strukturen gezielt weiterzuentwickeln, neue Infrastrukturen anzubinden und gleichzeitig unnötige Parallelstrukturen zu vermeiden. Dafür müssen Prozesse, Daten, Schnittstellen und Verantwortlichkeiten zusammengedacht werden.
Wer heute an konkreten Use Cases lernt, wie sich digitale Finanzinstrumente in bestehende Wertschöpfungsketten integrieren lassen, baut damit Fähigkeiten für die nächste Entwicklungsstufe auf. Genau diese Anschlussfähigkeit wird aus meiner Sicht darüber entscheiden, wo DLT im Kapitalmarkt tatsächlich skaliert.