Private Altersvorsorge-Depots: Ihre Handschrift, unsere Basis
Mit den neuen staatlich geförderten Depots für die Altersvorsorge beginnt zum 1. Januar 2027 eine neue Phase der privaten Alterssicherung. Für Banken und Sparkassen entsteht damit die Chance, Millionen Riester-Sparer und eine neue Generation von Anlegerinnen und Anlegern für das eigene Wertpapiergeschäft zu gewinnen.
Mit unseren Wertpapierservices bieten Sie das Standard-Depot, das individuelle Altersvorsorge-Depot und die Frühstart-Rente nahtlos integriert in Ihre bestehende Depotlandschaft an – unter Ihrer Marke, Ihrer Preisgestaltung und mit Ihrer Kundenbeziehung.
Die neue Altersvorsorge kommt. Starten Sie mit dem Marktführer für Wertpapierservices.
DEPOTS
Drei Bausteine. Ein durchgängiger Vorsorgeweg.
Ab 2027 stehen mit Frühstart-Rente, dem kostengedeckelten Standard-Depot und dem individuellem Altersvorsorge-Depot drei staatlich geförderte Modelle zur Verfügung: Keine starre Garantieverpflichtung mehr, dafür mehr Renditechancen und echte Anlagefreiheit.
Die geförderten Depotvarianten für die private Altersvorsorge im Überblick
FRÜHSTART-RENTE
Der frühe Einstieg in eine lebenslange Kundenbeziehung.
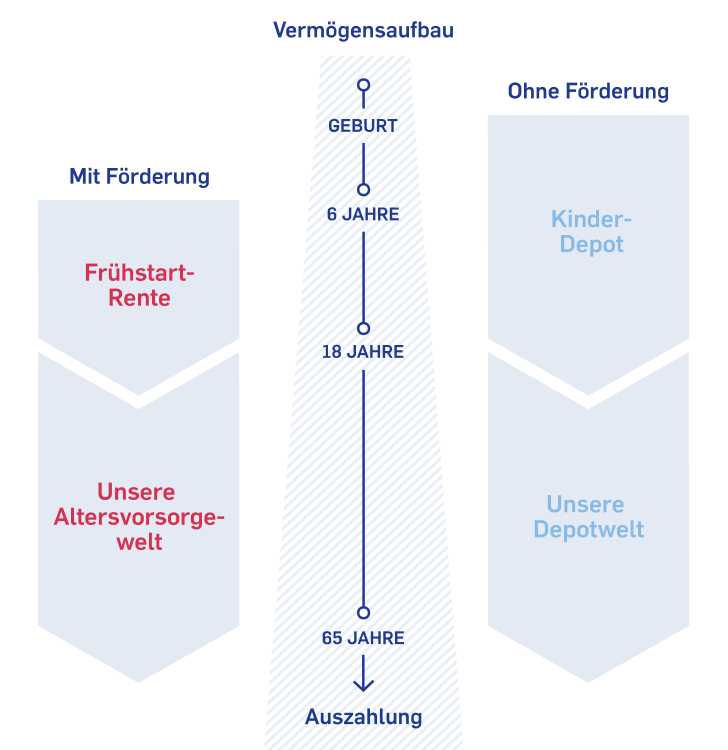
Mit der geplanten Frühstart-Rente beginnt die private Vorsorge bereits im Kindesalter. Kinder zwischen 6 und 18 Jahren mit Erstwohnsitz in Deutschland erhalten monatlich zehn Euro vom Staat, eingezahlt in ein Standard-Depot. Weitere private Einzahlungen sind möglich. Für Ihr Institut entsteht damit ein früher Zugang zu jungen Kundinnen und Kunden und deren Familien.
Ihre Gestaltungsmöglichkeiten:
- 2 Wertpapiere (ISIN) aus einem vordefinierten Anlageuniversum
- gesetzlicher Kostendeckel 1,0 % p. a.
KOSTENGEDECKELTES STANDARD-DEPOT
Der einfache Einstieg in die Altersvorsorge.
Das Standard-Depot ist klar strukturiert, kostentransparent und auf wenige Anlagebaust konzentriert. Es muss auch als beratungsfreies Online-Geschäft angeboten werden und ist ideal, wenn Sie Ihren Kundinnen und Kunden einen niedrigschwelligen Zugang zur kapitalmarktbasierten privaten Altersvorsorge ermöglichen möchten.
Ihre Gestaltungsmöglichkeiten:
- 2 Wertpapiere (ISIN) aus einem vordefinierten Anlageuniversum
- gesetzlicher Kostendeckel 1,0 % p. a
INDIVIDUELLES ALTERSVORSORGE-DEPOT
Mehr Auswahl für den langfristigen Vermögensaufbau.
Das individuelle Altersvorsorge-Depot bietet Kundinnen und Kunden mit höherer Kapitalmarktaffinität mehr Auswahl und größeren Gestaltungspielraum. So schaffen Sie ein modernes Vorsorgeangebot für Ihre Kundinnen und Kunden, das staatliche Förderung mit Renditechancen verbindet.
Ihre Gestaltungsmöglichkeiten:
- bis zu 5 Wertpapiere (ISIN) je Vertrag aus einem breiten Anlageuniversum
- Preisgestaltung liegt bei Ihnen
Von der Frühstart-Rente bis zur Auszahlung: Ihre Kundenbeziehung wächst mit
Behalten Sie die finanziellen Belange Ihrer Kundinnen und Kunden im Blick und begleiten Sie sie mit unserer Lösung durch verschiedene Lebensphasen mit dem passenden Produktangebot – von der ersten staatlichen Förderung bis in den Ruhestand.
 © dwpbank
VORTEILE
Unsere verlässlichen Wertpapierservices, Ihre volle Hoheit
Mit unserer Lösung integrieren Sie die staatlich geförderte Altersvorsorge in Ihr Geschäftsmodell und adressieren gezielt unterschiedliche Kundengruppen – mit Ihrer Marke, Ihren Konditionen und einem Anlageuniversum, das zu Ihrem Angebot passt.
-
Ihre Marke.
Vermarkten Sie Ihr Produkt komplett unter Ihrem eigenen Namen für eine nachhaltige Kundenbindung und Vertrauen in Ihr Haus. -
Volle Kontrolle.
Gestalten Sie Ihr Angebot und das Pricing selbst. -
Ein Universum statt Standards.
Greifen Sie auf ein breites Anlageuniversum für zusätzliches Wertpapiergeschäft zu. -
Zukunftssicher aufgestellt.
Wechseln Sie Fondsanbieter und deren Produkte flexibel aus und reduzieren langfristige Abhängigkeiten. -
Kundenbindung über Jahrzehnte.
Profitieren Sie von einer durchgängigen Kundenbeziehung, die Cross- und Upselling-Potenziale über verschiedene Lebensphasen eröffnet. -
Nahtlos integriert.
Binden Sie das Altersvorsorgegeschäft direkt in Ihre bestehenden Kunden- und Vertriebssysteme ein.
LÖSUNG
Neue Vorsorgewelt, bewährte Expertise und Stabilität
Wir stellen Ihnen eine funktionale Basis für Ihre Altersvorsorgewelt bereit und übernehmen die operative Abwicklung. So integrieren Sie die geförderte Vorsorge effizient in Ihre bestehende Depotlandschaft und Ihre Kundenprozesse – auf Basis unserer modernen Wertpapierinfrastruktur.
Wir gehen diesen Weg gemeinsam: Mit jahrzehntelanger Erfahrung im Retailgeschäft und dem Vertrauen von zwei Dritteln aller Banken und Sparkassen begleiten wir Sie von der ersten Idee bis zur Detailfrage im laufenden Betrieb.
Ihr eigenes Angebot
Wir richten die Anlageklassen für Standard-Depot und individuelles Altersvorsorge-Depot zertifizierungsfähig ein und ermöglichen Ihnen eine breite Produktpalette.
Klare Depotstruktur
Wir führen die Depots bewusst separat für eine klare steuerliche Trennung und eine bessere Übersicht für Ihre Kundinnen und Kunden.
Vom ersten Klick zum persönlichen Depot
Ihre Kunden- und Berater-Frontends lassen sich direkt an die automatisierte Depotführung der dwpbank anbinden. Ihre Kundinnen und Kunden erleben einen digitalen Start, während Ihre Prozesse im Hintergrund reibungslos laufen.
Ohne Systembruch
Riester-Guthaben inklusive Zulagenhistorie können übernommen werden. Volle Transparenz zu Status und Zeitplan für Sie und Ihre Kundinnen und Kunden.
Automatisierte Depotführung
Sparpläne, Sonderzahlungen, Pausieren, Rebalancing, Kündigen: Alles läuft automatisiert im Hintergrund. Ihr Team kümmert sich um die Beratung, nicht um die Ausführung.
Regulatorik integriert
SRI-Monitoring, Umschichtung bei Risikoklassen-Anpassungen, Jahres(steuer)bescheinigung, Produktinformationsblatt: Alles automatisiert erstellt und laufend aktuell.
Mehr Auswahl, Schritt für Schritt:
Zum Start bieten wir Ihnen eine Auswahl von 50 thesaurierenden Fonds und ETFs, breit genug für einen überzeugenden Einstieg, fokussiert genug für klare Beratung.
FÖRDERUNG
Stattliche Förderung schafft zusätzliche Anreize
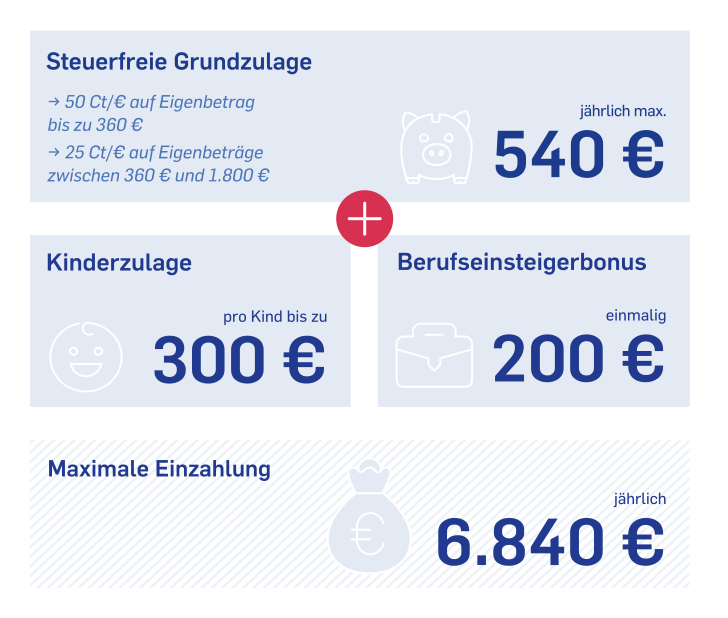
Der Staat unterstützt Ihre Kundinnen und Kunden bei dem langfristigen Vermögensaufbau mit einer Grundzulage, Kinderzulagen und einem einmaligen Berufseinsteigerbonus. Beiträge können zudem steuerlich als Sondervermögen berücksichtigt werden.
 © dwpbank
KUNDEN
Für jede Lebenssituation das passende Vorsorgedepot
Hinter jedem Altersvorsorgevertrag stehen Menschen mit unterschiedlichen Zielen. Unsere Modelle geben Ihnen den Rahmen, Ihr Angebot gezielt darauf auszurichten.
Vorausschauende Eltern
Sie möchten früh etwas für ihr Kind aufbauen und zugleich die eigene Vorsorge strukturierter angehen.
✔️ Basis: Frühstart-Rente, Standard-Depot oder individuelles Altersvorsorge-Depot
✔️ Mehrwert: staatliche Förderung & Kinderzulage, zusätzliche Einzahlungen
Riester-Sparerin
Sie hat bereits einen Riester-Vertrag, möchte aber ihre bestehende Vorsorge neu ausrichten und vorhandenes Riester-Guthaben in die neue Fördersystematik übertragen.
✔️ Basis: Standard-Depot oder individuellen Altersvorsorge-Depot
✔️ Mehrwert: klare Übergangslogik, keine verlorenen Zulagen
Neugierige
Berufseinsteigerin
Für sie beginnt der Vermögensaufbau mit langem Anlagehorizont, aber ihr Budget ist meist begrenzt.
✔️ Basis: Standard-Depot oder individuelles Altersvorsorge-Depot
✔️ Mehrwert: einfacher Einstieg mit Förderung, einmaliger Bonus bis 25 Jahre
Kunde, ohne private Altersvorsorge
Er besitzt neben gesetzlicher Rente oder Betriebsrente bislang keine ergänzende Altersvorsorge.
✔️ Basis: Standard-Depot oder individuelles Altersvorsorge-Depot
✔️ Mehrwert: schneller, verständlicher und digitaler Einstieg, zusätzlicher Baustein für die Altersvorsorge
Erfahrener
Kapitalanleger
Er kennt Fonds und ETFs bereits und möchten staatliche Förderung mit Kapitalmarktanlage verbinden.
✔️ Basis: individuelles Altersvorsorge-Depot
✔️ Mehrwert: höhere Renditechancen, Investitionen in eine breitere Anlagewelt
Selbstständige
Sie weiß, dass sie ihre Altersvorsorge stärker eigenständig organisieren muss.
✔️ Basis: Standard-Depot oder individuelles Altersvorsorge-Depot
✔️ Mehrwert: staatliche Zulagen
Die abgebildeten Personas sind KI-generiert und basieren nicht auf realen Menschen.
STIMMEN
FAQ
Regulatorik, Angebot und Umsetzung: In unserem FAQ-Bereich beantworten wir die wichtigsten strategischen und operativen Fragen rund um das neue Altersvorsorge-Depot und die Frühstart-Rente.
Das Altersvorsorge-Depot ist ein wesentlicher Teil der im März 2026 verabschiedeten Reform der steuerlich geförderten privaten Altersvorsorge und soll ab dem 1. Januar 2027 starten. Als staatlich gefördertes Produkt der privaten Altersvorsorge ersetzt bei Neuabschlüssen die bisherige Riester-Rente. Kundinnen und Kunden können ihr Vorsorgevermögen dabei kapitalmarktbasiert in gesetzlich zulässige Wertpapiere wie Fonds oder ETFs investieren. Vorgesehen sind sowohl ein kostengedeckeltes Standard-Depot, als auch ein individuelles Altersvorsorgedepot mit mehr Auswahl und Gestaltungsspielraum.
Die neue Förderung soll die kapitalmarktbasierte Altersvorsorge stärker in den Mittelpunkt stellen. Die bisherige Garantiepflicht entfällt für die neuen Produkte. Dadurch entstehen größere Anlagefreiheiten und zusätzliche Renditechancen. Bestehende Riester-Verträge genießen Bestandsschutz.
Riester-Sparerinnen und -Sparer von rund 15 Millionen Verträgen prüfen, ob sie ihren bisherigen Vertrag fortführen oder in das neue individuelle Altersvorsorge-Depot oder Standard-Depot wechseln.
Alle Riester-Verträge genießen vollen Bestandsschutz. Bürgerinnen und Bürger können selbst entscheiden, ob sie ihren bisherigen Vertrag fortführen oder ihr Riester-Guthaben in das neue Standard-Depot oder individuelle Altersvorsorge-Depot übertragen. Die Umwandlung erfolgt über die Kündigung des alten Riester-Vertrags und die direkte Übertragung des Kapitals an den neuen Anbieter zugunsten eines Altersvorsorgedepots. Die dwpbank wird im Laufe des Jahres 2027 die technischen Voraussetzungen geschaffen haben, um diese eingehenden Kapitalüberträge prozessual anzunehmen.
Das Standard-Depot ist die bewusst einfach gehaltene Variante: Es umfasst zwei Investmentfonds, hat einen Kostendeckel von 1,0 % effektiv p. a. und muss als beratungsfreies Online-Geschäft angeboten werden. Das individuelle Altersvorsorge-Depot der dwpbank bietet mehr Auswahl und Gestaltungsfreiheit für Ihre Kundinnen und Kunden: Hier können bis zu fünf Investmentfonds aus einem breiten Anlageuniversum gewählt werden, die Preisgestaltung liegt vollständig bei Ihnen. Das Standard-Depot bildet dabei die zwingende Voraussetzung, um Ihren Kundinnen und Kunden ein individuelles Altersvorsorge-Depot anbieten zu können.
Mit der Frühstart-Rente möchte der Gesetzgeber die private Vorsorge bereits im Kindesalter verankern. Kinder zwischen 6 und 18 Jahren mit Erstwohnsitz in Deutschland erhalten monatlich zehn Euro vom Staat, eingezahlt in ein Standard-Depot und mit der Möglichkeit für weitere private Einzahlungen bis zu einer Höhe von 6.840 Euro. Gestartet wird mit dem Geburtsjahrgang 2020 und rückwirkend zum 1. Januar 2026. Das Standard-Depot wird bis zur Rente fortgeführt oder kann ab Erreichen der Volljährigkeit in ein anderes Altersvorsorgeprodukt wie das individuelle Altersvorsorge-Depot übertragen werden. Die Auszahlung ist erst mit 65. Lebensjahres möglich. Anders als beim Standard-Depot dürfen zudem für die Frühstartrente keine Abschluss- und Vertriebskosten anfallen. Eröffnen Eltern kein eigenes Depot für ihr Kind, legt die Bundesbank das Geld vorerst kollektiv am Kapitalmarkt an und kann bei späterer Depoteröffnung übertragen werden.
Das Bundeskabinett hat im August 2026 den vom Bundesministerium der Finanzen vorgelegten Gesetzentwurf beschlossen. Die finale Verabschiedung durch den Bundesrat wird im Herbst erwartet.
Enorm. Allein rund 15 Millionen bestehende Riester-Verträge stehen vor der Prüfung, ob sie fortgeführt oder in das neue individuelle Altersvorsorge-Depot bzw. Standard-Depot gewechselt werden. Hinzu kommt eine völlig neue Generation von reformbereiten Anlegerinnen und Anlegern. In Summe sind in Deutschland rund 45 Millionen Menschen für das neue individuelle Altersvorsorge-Depot (AVD) bzw. das Standard-Depot förderberechtigt.
Die staatliche Förderung für das Altersvorsorgedepot basiert auf einem System aus Zulagen, einem steuerlich geförderten Höchstbeitrag und Steuervorteilen während der Ansparphase.
Die Förderung setzt sich im Detail wie folgt zusammen:
- Die Zulagen: Bürgerinnen und Bürger erhalten eine jährliche Grundzulage von bis zu 540 Euro (50 % Förderung auf die ersten 360 Euro und 25 % auf weitere Beiträge bis 1.800 Euro). Für jedes anspruchsberechtigte Kind gibt es eine Kinderzulage von maximal 300 Euro (100 % Förderung auf die ersten 300 Euro Eigenbeitrag). Junge Sparerinnen und Sparer bis 25 Jahre erhalten zudem einen einmaligen Berufseinsteigerbonus von 200 Euro.
- Der Maximalbeitrag: Der maximal förderfähige Gesamt-Anlagebetrag liegt bei 6.840 Euro jährlich je Depot. Die genaue Berechnung richtet sich nach den gesetzlichen Mindest- und Höchstgrenzen.
- Die steuerliche Behandlung: In der Ansparphase bleibt das Depot komplett steuerfrei – es fallen keine Abgeltungsteuer und keine Vorabpauschale an, auch nicht bei Umschichtungen. Beiträge können Ihre Kundinnen und Kunden im Rahmen der gesetzlichen Regelungen als Sonderausgaben von der Steuer absetzen.
Die Grundauswahl der verfügbaren Fonds und ETFs treffen Sie im Rahmen der Produktkonfiguration. Die dwpbank stellt Ihnen dafür ein umfangreiches, gesetzeskonformes Anlageuniversum und die technische Infrastruktur über unsere hochperformante Wertpapierplattform WP3 zur Verfügung. Auch bei der Preisgestaltung behalten Sie die Kontrolle.
Ihre Kundinnen und Kunden können in Investmentfonds und ETFs investieren, die die gesetzlichen Zulässigkeitskriterien erfüllen:
- Fonds-Typ: Einstufung als OGAW (Sondervermögen)
- Risikoprofil: Gesamtrisikoindikator gemäß PRIIP-Verordnung (SRI) kleiner oder gleich 5
- Transparenz: Vollständig vorliegende und gepflegte Fonds-Kostenangaben
Die dwpbank stellt Ihnen dafür ein entsprechend geprüftes Anlageuniversum zur Verfügung. Dies umfasst zum Go-live ca. 50 thesaurierende Fonds und ETFs. Nicht vom Gesetzgeber zugelassen sind Einzelaktien, Zertifikate, Hebelprodukte und Kryptowährungen.
Sollte ein einzelner Fondsanbieter – wie bei Riester geschehen – ein Produkt einstellen, kann dies problemlos durch ein anderes zulässiges Produkt ersetzt werden. Mit diesem unabhängigen Angebot reduziert die dwpbank langfristige Abhängigkeitsrisiken von einzelnen Fondsanbietern für Ihr Institut.
Der Summary Risk Indicator (SRI) ist eine standardisierte Kennzahl, die das Gesamtrisiko eines PRIIP, zum Beispiel eines Investmentfonds auf einer Skala von 1 bis 7 abbildet. Der SRI eines Investmentfonds ist im zugehörigen Basisinformationsblatt zu finden. Da der Gesetzgeber – im Gegensatz zu klassischen Riester-Produkten – auf eine Garantiepflicht beim Altersvorsorgedepot verzichtet, fordert er im Gegenzug strengere Auflagen bei der Risikoüberwachung.
Ändert sich das Risikoprofil eines Produkts, wirkt sich das unmittelbar auf das Depot aus:
- Standard-Depot: Verlässt ein risikoarmer Investmentfond die Risikoklassen 1 oder 2 bzw. der risikoreiche Investmentfond die Risikoklassen 3 bis 5, muss dieser für die Besparung ausgetauscht und die Bestände umgeschichtet werden.
- Individuelles Altersvorsorge-Depot: Hier betrifft die Restriktion nur Investmentfonds, die über die Risikoklasse 5 steigen. In diesem Fall ist der Investmentfonds nicht mehr besparbar.
Die dwpbank unterstützt Sie hierbei mit automatisierten Prozessen, die das System kontinuierlich überwachen und im Bedarfsfall die notwendigen Vertragsänderungen sowie Umschichtungen vornehmen.
Es gelten dieselben Anforderungen wie bei anderen Vertriebs- und Beratungsanlässen mit Wertpapieren, u.a. MiFID bzw. WpHG, KAGB u. PRIIP-Verordnung.
Sprechen Sie uns an!
Christian Hogrebe
- Tel.: +49 69 5099 6827