Mit dem Altersvorsorgedepot tritt zum 1. Januar 2027 die größte Reform der staatlich geförderten privaten Altersvorsorge seit Einführung der Riester-Rente in Kraft. Was der Wechsel zum Kapitalmarkt für Anlegerinnen und Anleger sowie für Banken und Sparkassen bedeutet – und welche Chancen sich daraus für das Wertpapiergeschäft ergeben.
Die private Altersvorsorge steht vor einem grundlegenden Wandel. Das Altersvorsorgedepot rückt den Kapitalmarkt stärker in den Mittelpunkt: ohne Beitragsgarantie, dafür mit mehr Möglichkeiten für den langfristigen Vermögensaufbau.
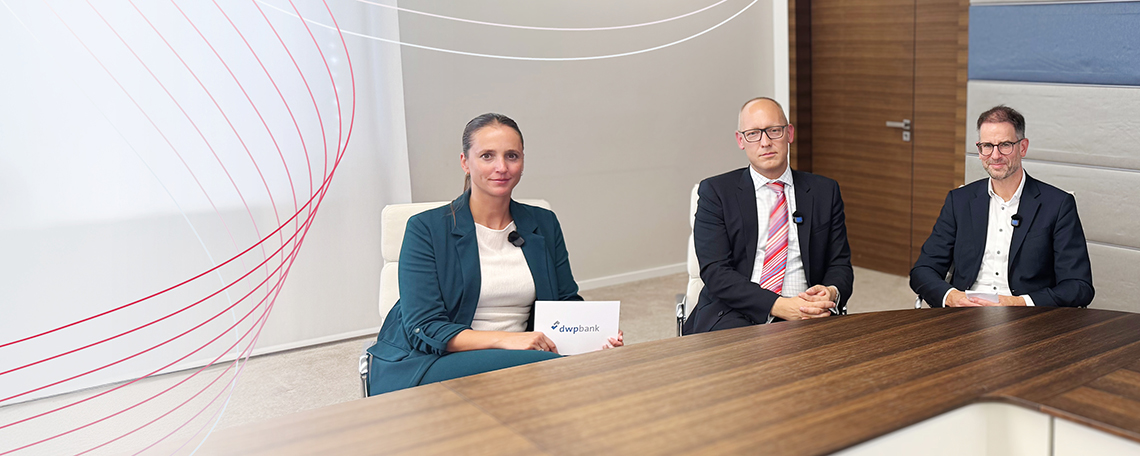
Was unterscheidet das neue Modell von der Riester-Rente? Was bedeutet die Reform für Anlegerinnen und Anleger – und welche Chancen eröffnet sie Banken und Sparkassen? Diese Fragen ordnen Freya Hoffmeister, Bereichsleiterin Business Development bei der dwpbank, Alexander Bahr, Regulatorik-Experte im Vorstandsstab der dwpbank, und Dr. Norbert Kuhn vom Deutschen Aktieninstitut (DAI) im Gespräch ein.
Das Thema begleitet die dwp und das DAI schon länger: Bereits 2024 haben beide in einer gemeinsamen Studie zum Altersvorsorgedepot untersucht, was Deutschland von anderen Ländern lernen kann.
Mehr Kapitalmarkt, keine Beitragsgarantie
Für Dr. Norbert Kuhn liegt ein wesentlicher Unterschied zur Riester-Rente in der Kapitalmarktorientierung. Beitragsgarantien haben bei Riester einen hohen Aktienanteil erschwert. Das Altersvorsorgedepot eröffnet dagegen mehr Spielraum für langfristiges Sparen mit Aktien, Fonds und ETFs.
Wir halten als Aktieninstitut die Aktienanlage für ein ideales Instrument für die Altersvorsorge.
Dr. Norbert Kuhn, Leiter Unternehmensfinanzierung des Deutschen Aktieninstituts
Dazu passt ein gesellschaftlicher Trend: Das Interesse am Kapitalmarkt ist in den vergangenen Jahren gestiegen, gerade bei jüngeren Menschen. Für Kuhn ist deshalb neben der Produktausgestaltung entscheidend, Anlegerinnen und Anlegern Wahlmöglichkeiten zu geben und finanzielle Bildung zu stärken.
Was wird aus bestehenden Riester-Verträgen?
Mit dem neuen Modell stellt sich für viele Riester-Sparerinnen und Sparern die Frage, wie es mit ihrem bestehenden Vertrag weitergeht. Eine pauschale Antwort gibt es nicht: Bestehende Verträge können zunächst weiterlaufen. Ob ein späterer Wechsel sinnvoll ist, hängt von der individuellen Situation ab.
Auch regulatorisch ist damit einiges zu beachten, wie Alexander Bahr einordnet: „Bestehende Riester-Verträge laufen zunächst unverändert weiter. Entscheidend ist, dass die noch offenen Detailregelungen für die Umsetzung rechtzeitig Klarheit schaffen.“ Für Anbieter geht es dabei unter anderem um steuerliche Fragen, die Anforderungen an Riester-Transfers und die konkrete Ausgestaltung der Förderkriterien.
Neue Chancen für Banken und Sparkassen
Das Altersvorsorgedepot eröffnet Anlegerinnen und Anlegern neue Möglichkeiten. Gleichzeitig bietet es Banken und Sparkassen eine neue Ausgangslage: Sie können die private Altersvorsorge stärker mit dem Wertpapiergeschäft und ihren bestehenden Kundenbeziehungen verknüpfen.
Freya Hoffmeister sieht darin vor allem die Chance, Depotkundinnen und -kunden langfristig beim Vermögensaufbau zu begleiten: „Mit dem Altersvorsorgedepot können Banken und Sparkassen die private Altersvorsorge stärker in die eigene Kundenbeziehung integrieren und neue Zielgruppen für den langfristigen Vermögensaufbau erreichen.“
Das ganze Gespräch im Video
Wie groß ist das Potenzial des Altersvorsorgedepots? Welche Entscheidungen kommen auf Anlegerinnen und Anleger zu? Und welche Chancen und Herausforderungen entstehen für Banken und Sparkassen?
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen