- Die dwpbank hat zusammen mit lemon.markets Finanzinstitute und -dienstleister über ihre Pläne zur Einführung des Altersvorsorgedepots befragt.
- Aktuelle Umfrage zeigt, dass 90 Prozent der befragten Institute ein Altersvorsorgedepot (AVD) planen.
- Mitarbeiterschulung, Zeitdruck und fehlende Detailregelungen sind die größten Hürden.
- Kundenbindung und Cross-Selling wiegen schwerer als Wirtschaftlichkeit.
- 81 Prozent erwarten, dass die Marktanteile bis 2030 verteilt sind.
Ab dem 1. Januar 2027 startet die reformierte private Altersvorsorge. Neun von zehn Banken, Sparkassen und Brokern planen ein Angebot für das Altersvorsorgedepot (AVD), 82 Prozent wollen zum Start dabei sein. Doch der kurzfristige Ertrag ist für viele zweitrangig: Mehr als die Hälfte kann noch nicht beurteilen, ob sich das kostengedeckelte Standarddepot rechnet. Kundenbindung und Cross-Selling wiegen für die Institute schwerer. Das zeigt das AVD-Barometer 2027 der Deutsche WertpapierService Bank AG (dwpbank), führender Dienstleister für Wertpapierservices in Deutschland, gemeinsam mit dem Berliner Fintech lemon.markets. An der Umfrage im Sommer 2026 haben Entscheiderinnen und Entscheider aus 88 Finanzinstituten und -dienstleistern teilgenommen.
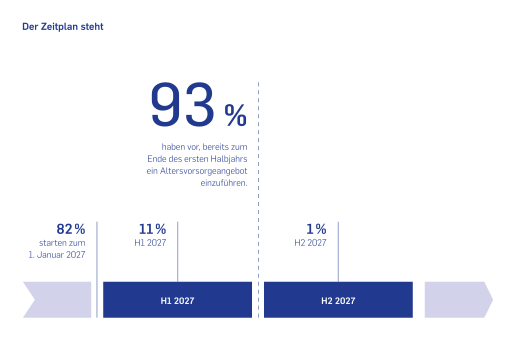
Bild zum Download
Kundenbindung vor kurzfristiger Wirtschaftlichkeit
Für die meisten Häuser hat das AVD hohe Priorität: 86 Prozent stufen es als Kernprodukt ein. Die strategische Bedeutung des AVD zeigt sich auch bei der Frage der Wirtschaftlichkeit. Ob sich das Standarddepot mit dem Kostendeckel von einem Prozent Effektivkosten pro Jahr rechnet, können 52 Prozent der Befragten zum Zeitpunkt der Befragung noch nicht beurteilen. Mehr als ein Viertel (28 Prozent) hält das Standarddepot für schwer oder kaum wirtschaftlich tragfähig, trotzdem wollen es 77 Prozent anbieten. Der Grund liegt in der Kundenbeziehung: 84 Prozent sehen die Kundenbindung als wichtigsten strategischen Mehrwert des Standarddepots, 58 Prozent das Cross- und Upselling-Potenzial. Nur 28 Prozent nennen die Neukundengewinnung als wichtigen Grund.
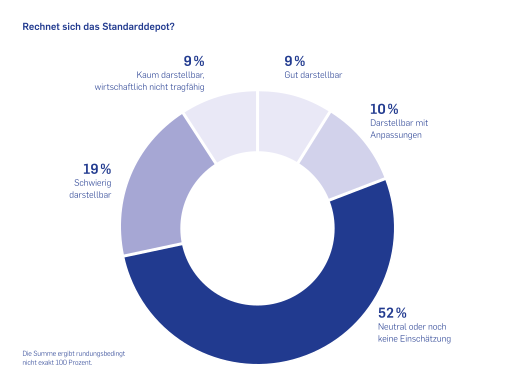
Bild zum Download
„Mit Blick auf die langfristige Kundenbindung steht der Ertrag für uns nicht im Vordergrund. Klar ist: Wenn wir diese Chance nicht nutzen, werden es andere tun“, erklärt Tobias Nippes, Abteilungsdirektor Vertriebssteuerung und Kommunikation der Stadt-Sparkasse Solingen.
Preisführerschaft kaum ein Thema
Beim individuellen Altersvorsorgedepot haben die Häuser mehr Spielraum. Als wichtigster Erfolgsfaktor gilt die Einfachheit des Produkts (29 Prozent) vor der staatlichen Förderung (24 Prozent) und qualifizierter Beratung (18 Prozent). Niedrige Kosten nennen 9 Prozent. Gut die Hälfte (51 Prozent) hat ihre Preisstrategie zum Umfragezeitpunkt noch nicht festgelegt, 40 Prozent wollen sich am heutigen Depotangebot orientieren, auf Preisführerschaft setzen nur 7 Prozent.
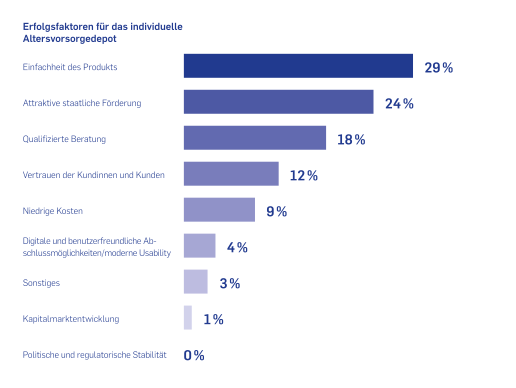
Bild zum Download
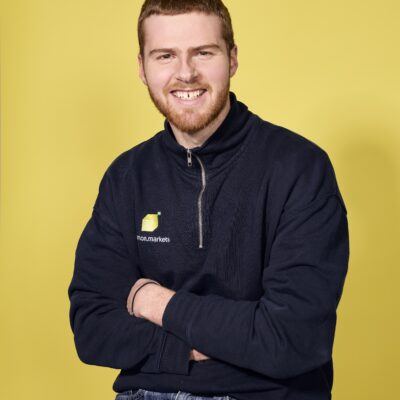
„Der Preis wird zum Hygienefaktor. Wer deutlich über dem Markt liegt, wird es schwer haben. Über den Preis allein wird aber kaum jemand gewinnen. Entscheidend sind Einfachheit, Förderung und Beratung“, sagt Max Linden, Gründer und CEO von lemon.markets.
Neue Zielgruppen im Blick: Altersvorsorgedepot als strategisches Kernprodukt
Strategisch geht es den Instituten um mehr als Neugeschäft mit dem Riester-Nachfolger: Von dem neuen AVD-Angebot erhoffen sich 88 Prozent, neue Anlegergruppen zu gewinnen, 54 Prozent wollen damit der Abwanderung zur Konkurrenz vermeiden.
Mehr als die Hälfte (53 Prozent) sieht das Standarddepot und das individuelle AVD als strategisch gleichwertig. Die Mehrheit plant ein breiteres Portfolio staatlich geförderter privater Vorsorge: Neben dem Standarddepot (77 Prozent) und dem individuellen Altersvorsorgedepot (66 Prozent) wollen 73 Prozent zusätzlich die Frühstartrente anbieten. Als Zielgruppen für das AVD stehen Familien (84 Prozent) sowie Berufseinsteigerinnen und Berufseinsteiger (78 Prozent) im Fokus.
„Die Frühstartrente lässt eine ganze Generation mit dem Kapitalmarkt aufwachsen“, betont Kristina Lindenbaum, Vorständin für Kunde und digitale Transformation bei der dwpbank. „Das Altersvorsorgedepot sowie die Frühstartrente haben einen nachhaltigen Einfluss auf die Kapitalmarktbeteiligung und die Anlagekultur in unserem Land.“
Der Wettbewerb beginnt vor dem Marktstart
90 Prozent gehen davon aus, dass das AVD ihre Kundinnen und Kunden stärker für den Kapitalmarkt öffnet und damit mehr Menschen systematisch an Wertpapieranlagen heranführt. 41 Prozent erwarten dabei sogar einen deutlichen Effekt. Bei der Produktgestaltung setzen die Befragten auf verständliche sowie etablierte Kapitalmarktprodukte: 83 Prozent planen auch beim individuellen Altersvorsorgedepot mit ETFs und Indexfonds.
Die befragten Institute rechnen mit einem frühen Wettbewerb um Kundinnen und Kunden: 81 Prozent erwarten, dass der Markt spätestens 2030 weitgehend verteilt sein wird. Bei der langfristigen Verbreitung sind sie zurückhaltender: Nach zehn Jahren rechnen 41 Prozent mit einem Nutzeranteil von 15 bis 30 Prozent innerhalb der förderberechtigten Bevölkerung. Etwa jedes dritte Institut (36 Prozent) traut dem deutschen Altersvorsorgedepot eine Verbreitung auf dem Niveau des schwedischen Investeringssparkontos (ISK) zu.
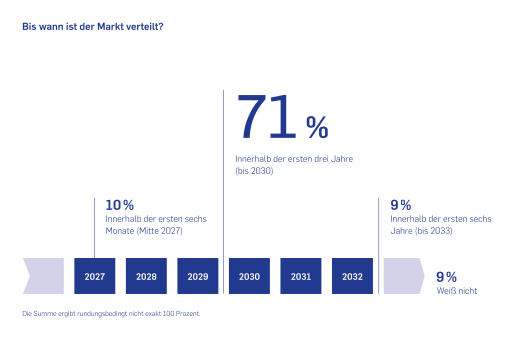
Bild zum Download
Zwischen Umbruch und Umsetzungsdruck
Der Zeitdruck ist hoch. Die Finanzbranche plant unter ungewöhnlichen Bedingungen: Der politische Rahmen steht, wichtige Regelungen für die konkrete Umsetzung des Altersvorsorgedepots und der Frühstartrente fehlen jedoch zum Zeitpunkt der Befragung noch. So können offene regulatorische Frage zur steuerlichen Behandlung (34 Prozent), dem Transfer bestehender Riester-Verträge (27 Prozent) und zu den Förderkriterien (24 Prozent) die eigenen AVD-Pläne noch verzögern.
Auch beim Umgang mit bestehenden Riester-Verträgen zeigt sich die Unsicherheit: 55 Prozent der Institute zählen Kundinnen und Kunden mit Riester-Verträgen zu ihren wichtigsten Zielgruppen, doch erst 30 Prozent haben den Übertrag fest eingeplant. 54 Prozent prüfen ihn noch.
Als größte operative Hürden sehen die Institute Aufgaben im eigenen Haus: die Schulung der Mitarbeitenden (70 Prozent) und die Aufklärung der Kundinnen und Kunden (41 Prozent). Hinzu kommt die knappe Zeit bis zum Start, die 62 Prozent als Herausforderung nennen. 81 Prozent der Institute erwarten einen hohen oder sehr hohen persönlichen Beratungsbedarf. 84 Prozent planen den Abschluss in der Filiale, 76 Prozent zusätzlich online oder per App. Automatisierte Empfehlungen oder Robo-Advisory plant kein einziges der befragten Häuser.
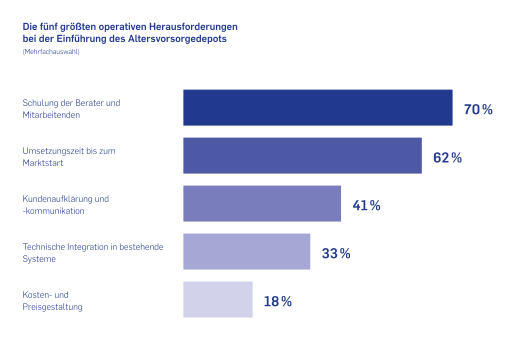
Bild zum Download
Die Institute messen dem AVD hohe strategische Bedeutung bei und bleiben bei der Marktdurchdringung vorsichtig. Wie belastbar beides ist, zeigt sich ab dem 1. Januar 2027.
Die vollständige Bericht steht hier zum kostenfreien Download bereit:
Methodik
Für das AVD-Barometer wurde vom 9. Juli bis zum 7. August 2026 eine standardisierte Online-Befragung mit 24 Fragen unter 88 Finanzinstituten und -dienstleistern durchgeführt. Befragt wurden Entscheiderinnen und Entscheider im Wertpapiergeschäft, überwiegend auf Vorstands- und Bereichsleitungsebene. Die Ergebnisse sind nicht repräsentativ für den gesamten deutschen Bankenmarkt und zeigen ein Stimmungsbild.

Vorständin Kunde und digitale Transformation
bei der dwpbank
©dwpbank
Bild zum Download
Gründer und CEO von lemon.markets
©lemon.markets
Bild zum Download
Über die dwpbank
Die Deutsche WertpapierService Bank AG (dwpbank) ist mit über zwei Jahrzehnten Erfahrung im Wertpapiergeschäft und 2,4 Billionen Euro verwahrtem Vermögen Deutschlands führender Dienstleister für Wertpapierservices. Vom Order Routing bis zur Verwahrung erbringt sie Services entlang der gesamten Wertschöpfungskette. Zwei Drittel aller Banken in Deutschland haben ihre Wertpapierprozesse an sie ausgelagert. Für sie verwaltet die dwpbank rund 5,4 Millionen Depots und verarbeitete über 63 Millionen Wertpapiertransaktionen im Jahr 2025. Mit rund 1.000 angeschlossenen Volks- und Raiffeisenbanken, Privat- und Geschäftsbanken sowie Sparkassen vertrauen Institute aus allen drei Banksektoren ihrer Kompetenz in Kernbereichen wie IT und Regulatorik.
Die dwpbank ist als systemrelevantes Unternehmen voll reguliert. Die dwpbank Gruppe besteht aus der dwpbank und ihren drei Tochtergesellschaften lemon.markets, dwp Service GmbH und dwp Software Kft.


