2027 startet das Altersvorsorgedepot (AVD). Wie bereiten sich Banken und Sparkassen vor? Das AVD-Barometer 2027 von dwpbank und lemon.markets gibt Einblick in die Planungen.
In ungewöhnlich kurzer Zeit hat die Politik die staatlich geförderte private Vorsorge grundlegend reformiert. Ab dem 1. Januar 2027 startet mit dem Altersvorsorgedepot (AVD) nun eine neue Generation staatlich geförderter Vorsorgeprodukte. Für Banken, Sparkassen und Finanzdienstleister heißt das: Produktkonzepte, Prozesse, Beratung und technische Infrastruktur müssen innerhalb weniger Monate aufeinander abgestimmt sein.
Das AVD-Barometer von dwpbank und lemon.markets zeigt, wo die Institute wenige Monate vor dem Start stehen. Fünf Ergebnisse stechen dabei besonders hervor:
1. Der Starttermin steht
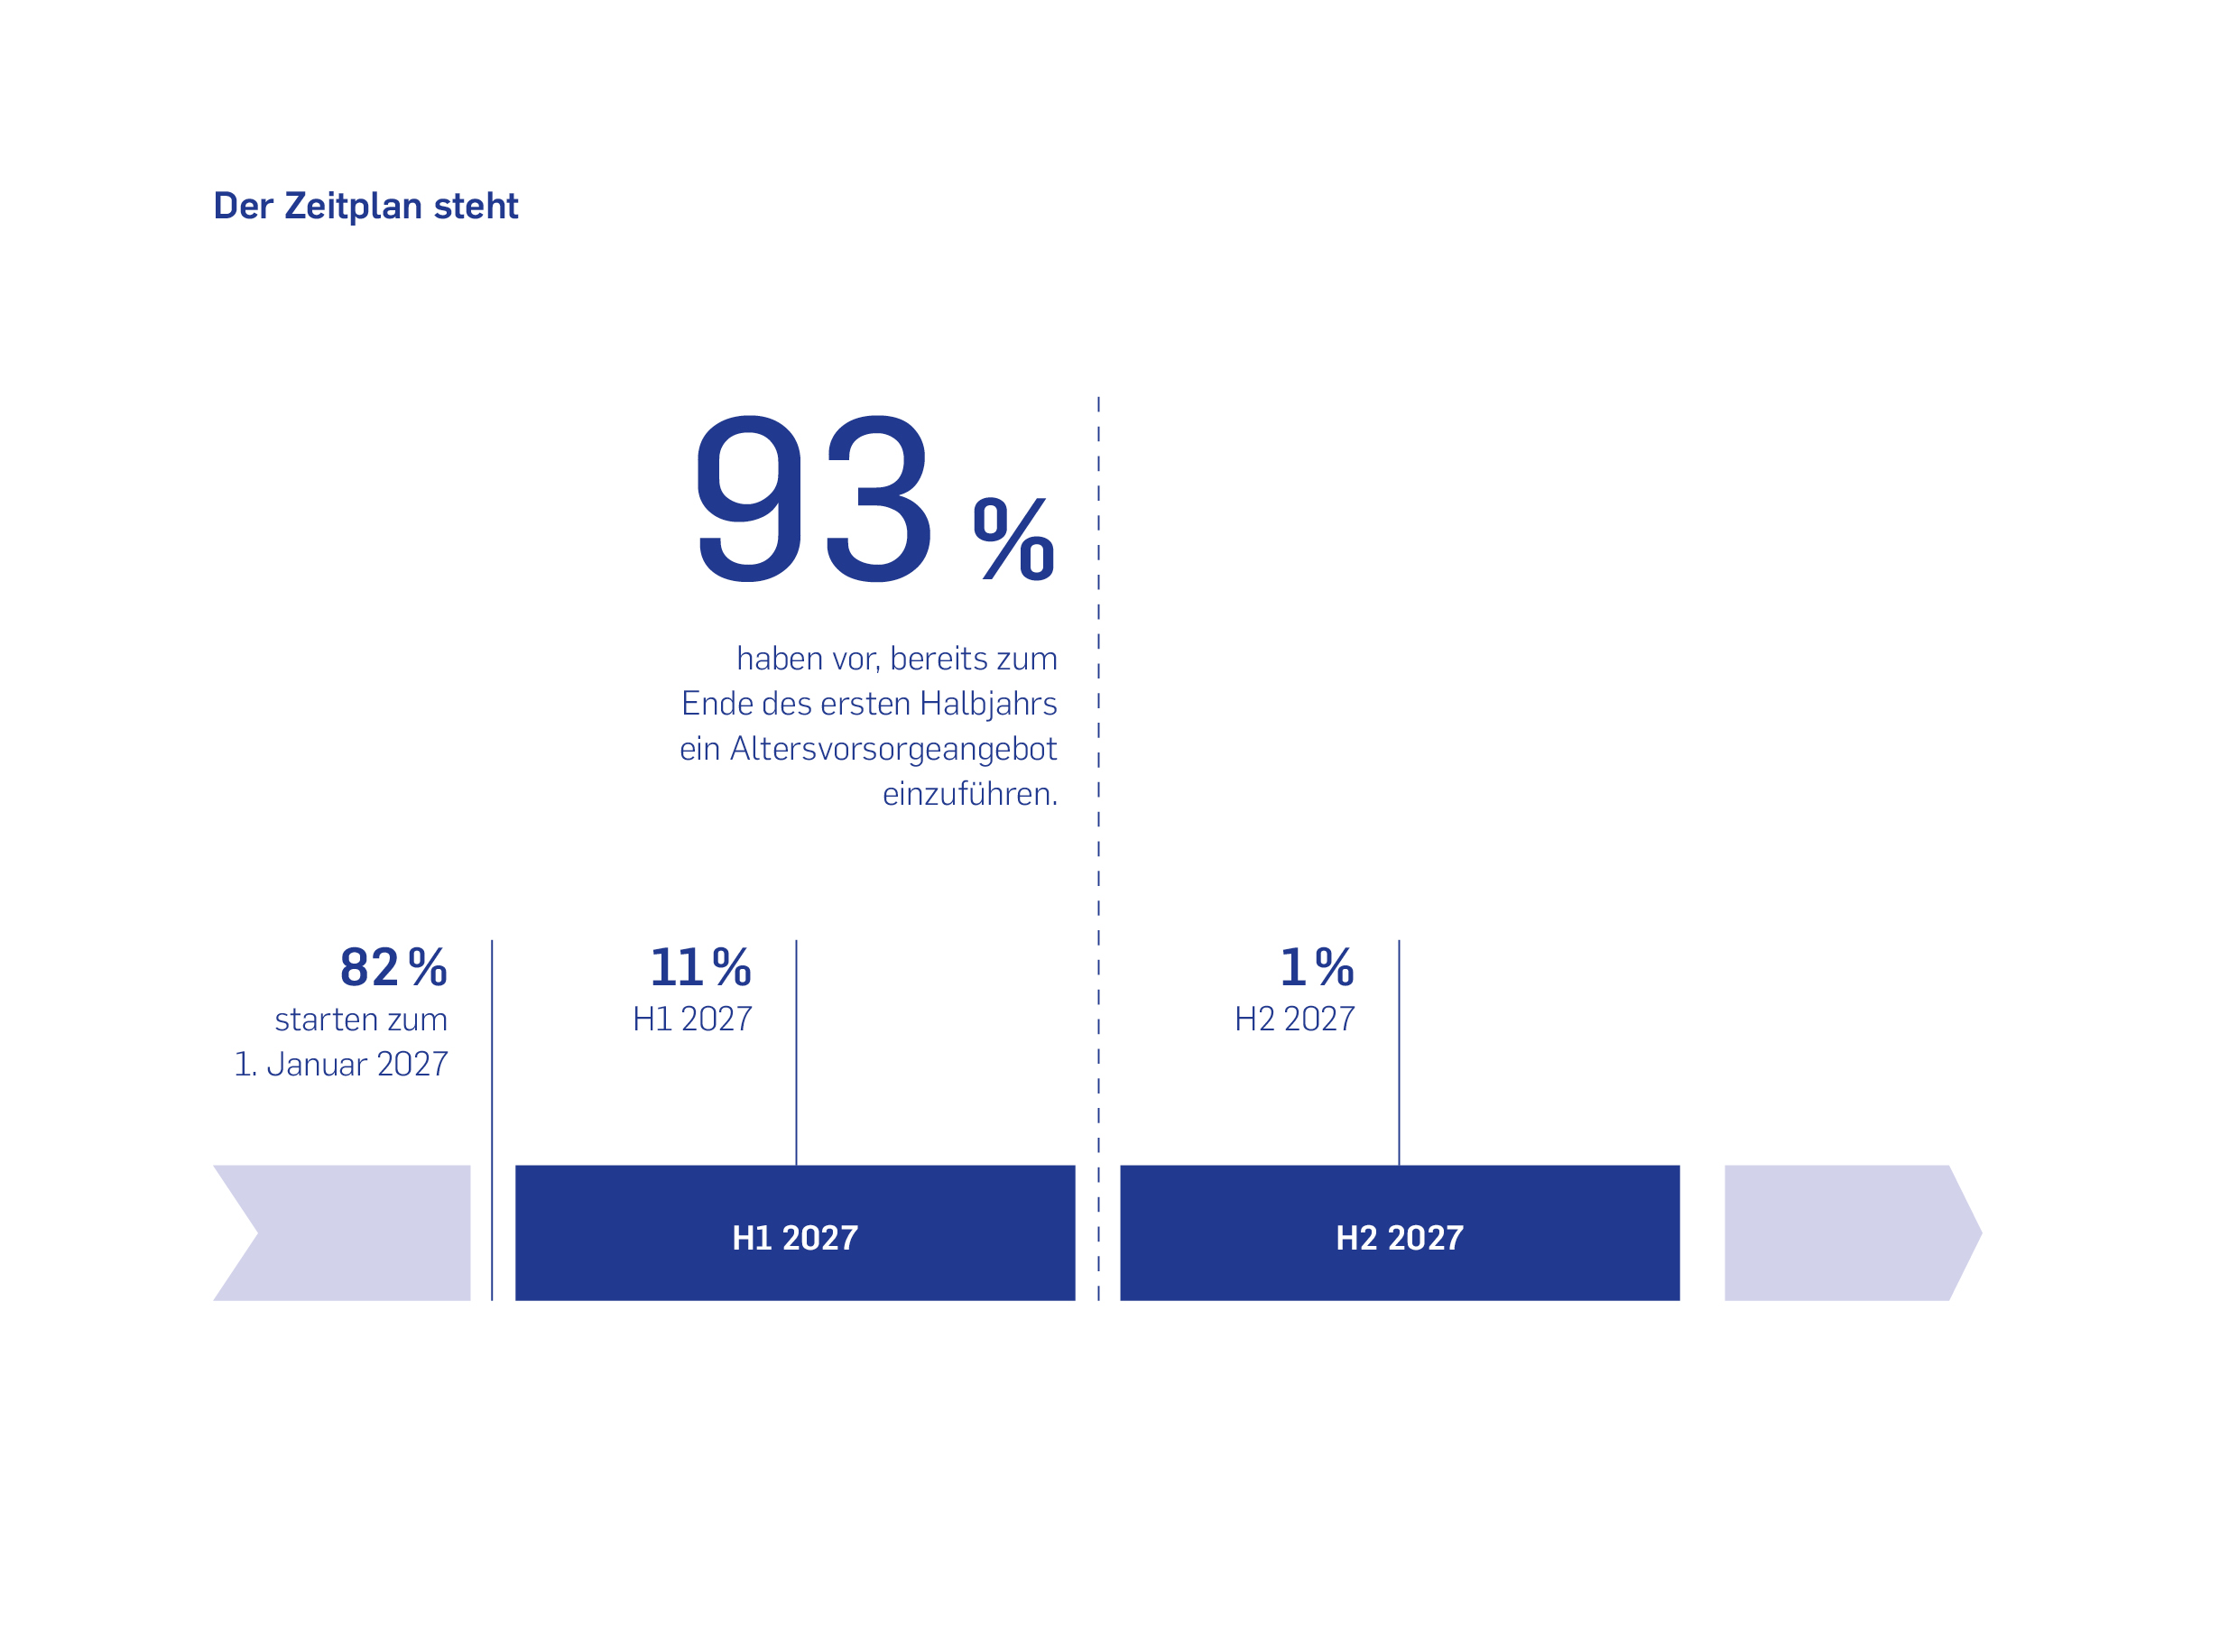
Neun von zehn befragten Instituten planen ein Altersvorsorgedepot, 82 Prozent wollen bereits zum 1. Januar 2027 starten. Damit wird das AVD für viele Häuser zu einem strategischen Geschäftsfeld, obwohl zum Zeitpunkt der Befragung wichtige Detailregelungen noch offen waren. Mehr als ein Viertel konnte nicht abschätzen, wie sich offene Fragen auf ihre Pläne auswirken, vor allem die steuerliche Behandlung, der Riester-Übertrag und die Förderkriterien.
Bei der technischen Umsetzung setzen die Häuser vielfach auf bestehende Lösungen. Entsprechend liegt die technische Integration mit 33 Prozent erst auf Platz vier der operativen Herausforderungen. Größer wiegen andere Hürden: 70 Prozent nennen die Schulung ihrer Mitarbeitenden, 62 Prozent die knappe Zeit bis zum Start und 41 Prozent die Kundenkommunikation.
2. Einfachheit zählt mehr als Preisführerschaft
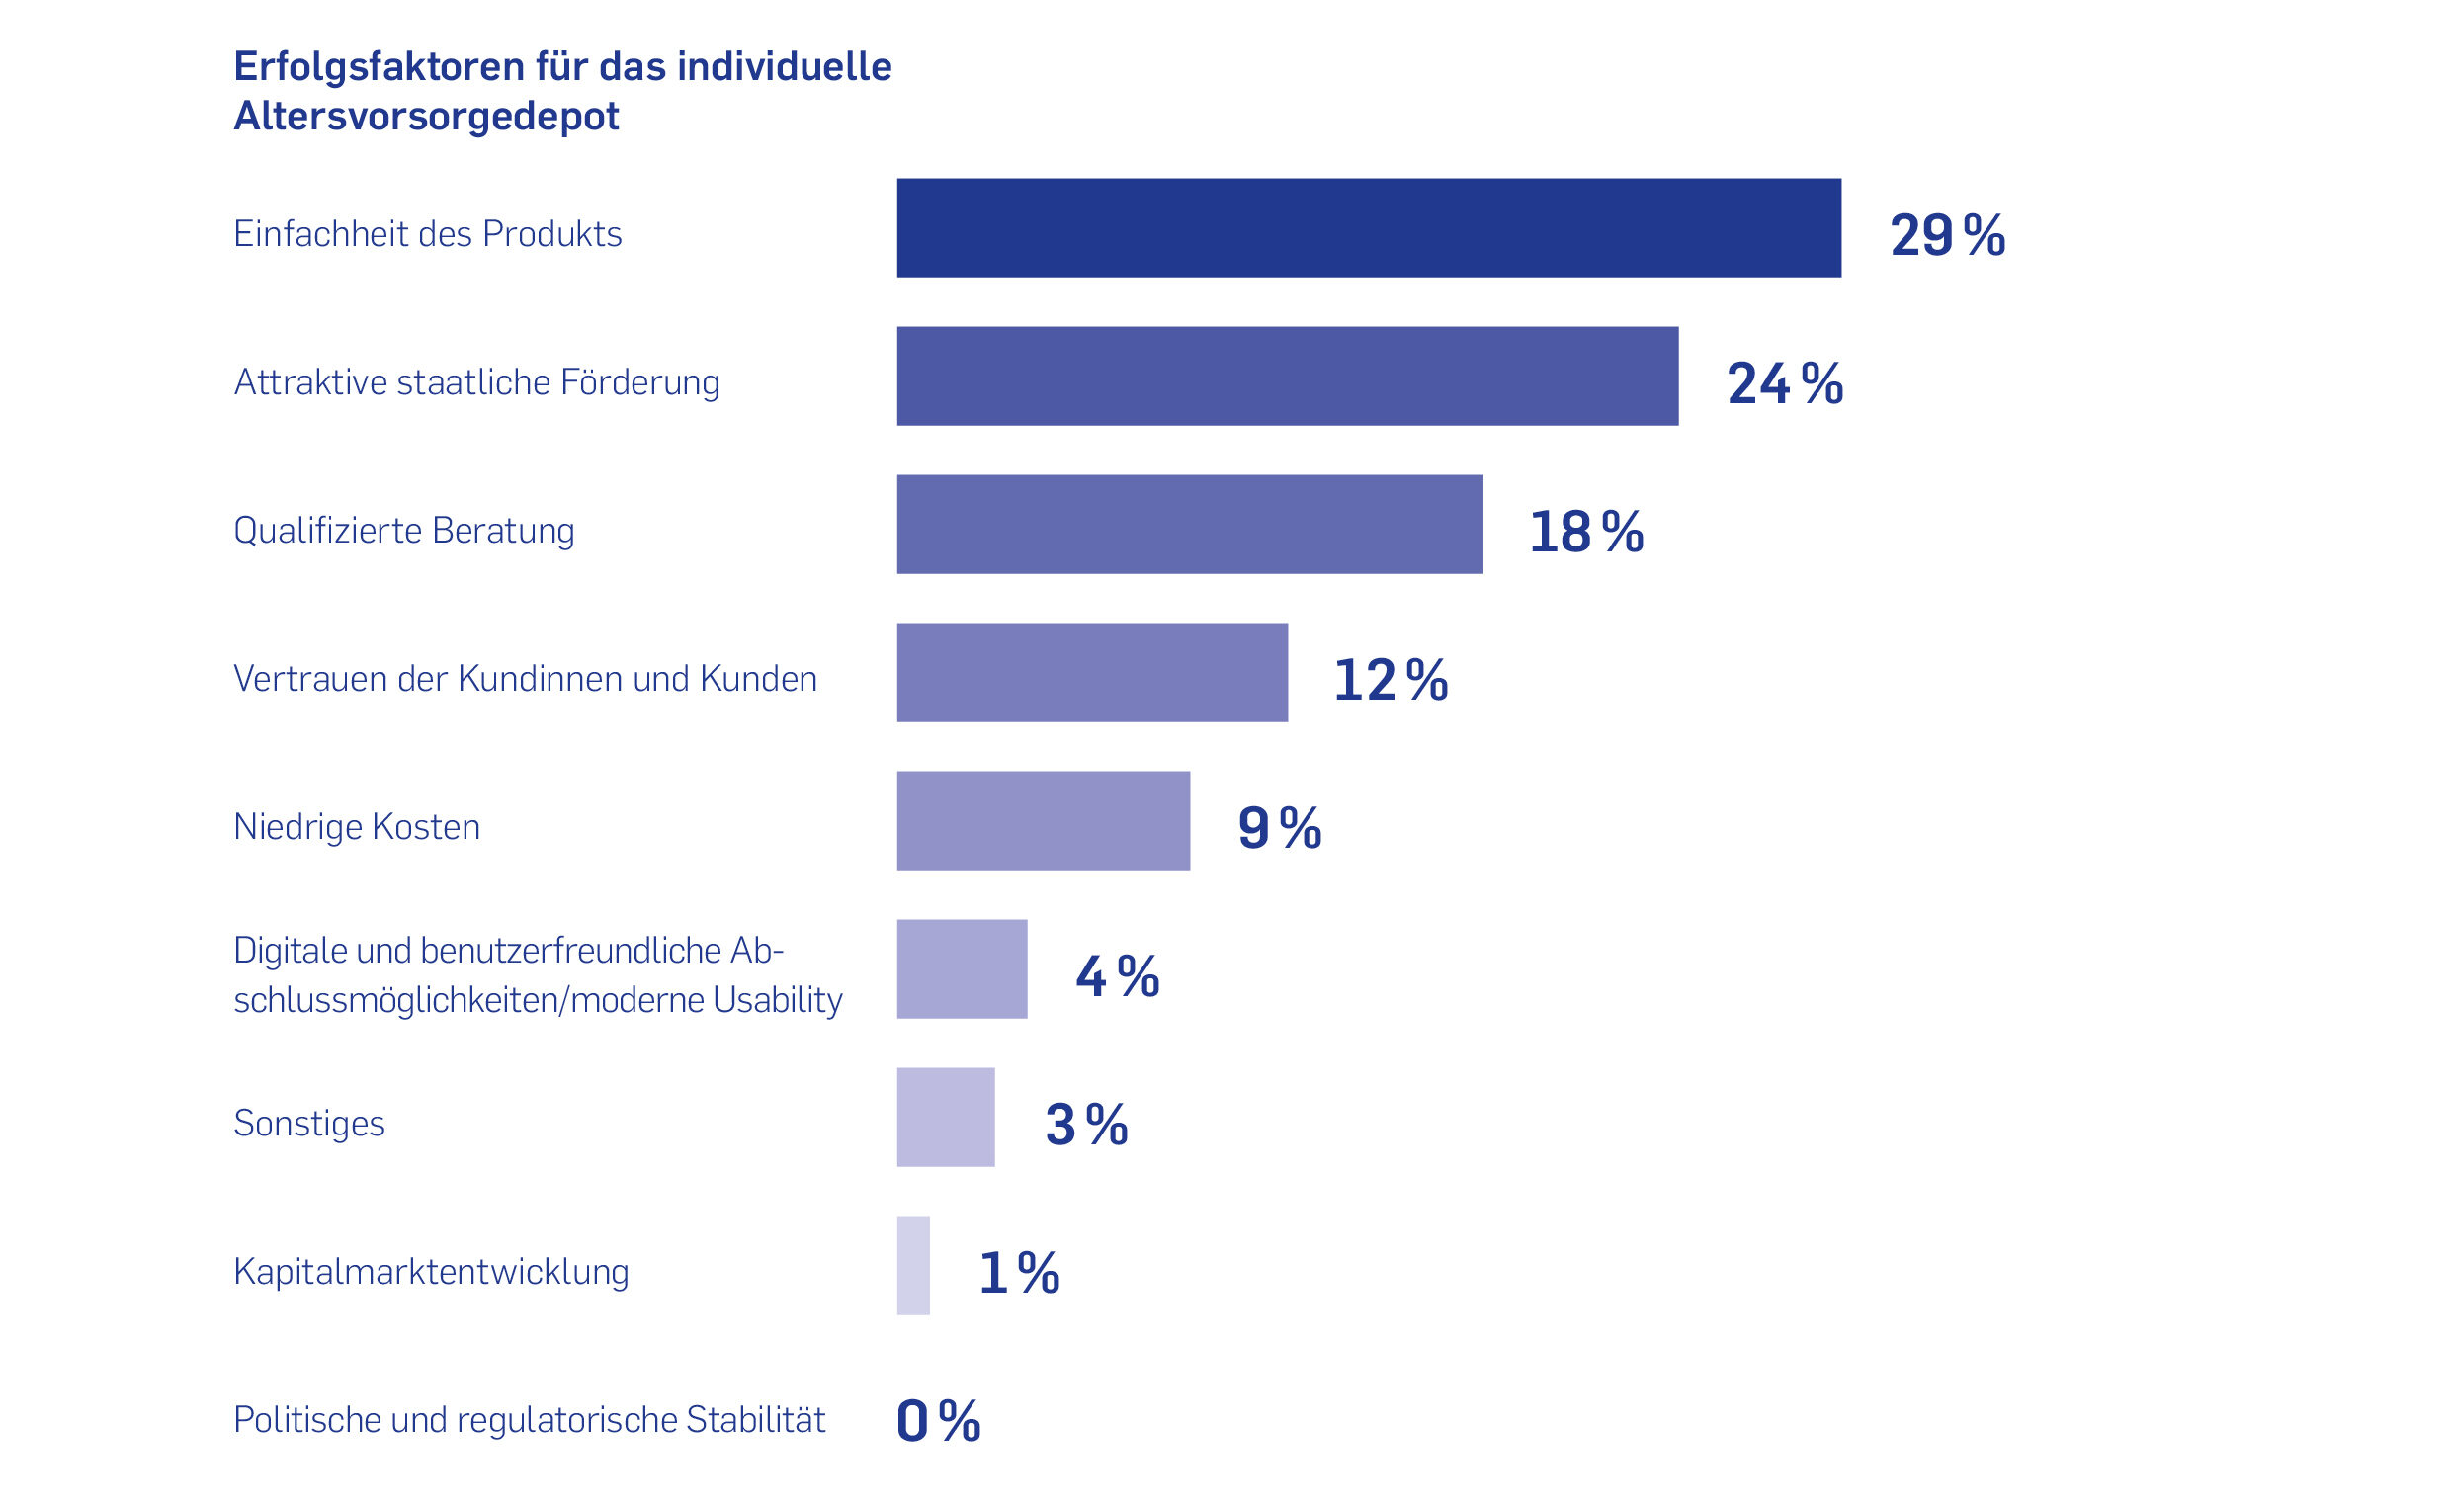
Beim individuellen Altersvorsorgedepot haben die Häuser mehr Gestaltungsspielraum als beim kostengedeckelten Standarddepot. Als wichtigsten Erfolgsfaktor nennen sie die Einfachheit des Produkts (29 Prozent), gefolgt von der staatlichen Förderung (24 Prozent) und qualifizierter Beratung (18 Prozent). Niedrige Kosten nennen nur 9 Prozent.
Das zeigt sich bei der Preisstrategie: Gut die Hälfte (51 Prozent) hatte sie zum Zeitpunkt der Befragung noch nicht festgelegt, 40 Prozent wollen sich am heutigen Depotangebot orientieren. Auf Preisführerschaft setzen lediglich 7 Prozent.
„Der Preis wird zum Hygienefaktor. Wer deutlich über dem Markt liegt, wird es schwer haben. Über den Preis allein wird aber kaum jemand gewinnen. Entscheidend sind Einfachheit, Förderung und Beratung“
Max Linden, Gründer und CEO von lemon.markets
Persönliche Beratung bleibt ein wichtiger Faktor. Das zeigen auch die Vertriebspläne: 81 Prozent der Institute erwarten einen hohen oder sehr hohen persönlichen Beratungsbedarf. Neun von zehn Häusern planen deshalb Schulungsmaßnahmen für ihre Mitarbeitenden. Die hohe Beratungsintensität prägt auch den Kanalmix beim Vertrieb des Altersvorsorgedepots: 84 Prozent planen den Abschluss in der Filiale, 76 Prozent zusätzlich online oder per App. Automatisierte Empfehlungen oder Robo-Advisory plant keines der befragten Häuser.
3. Neue Zielgruppen im Blick
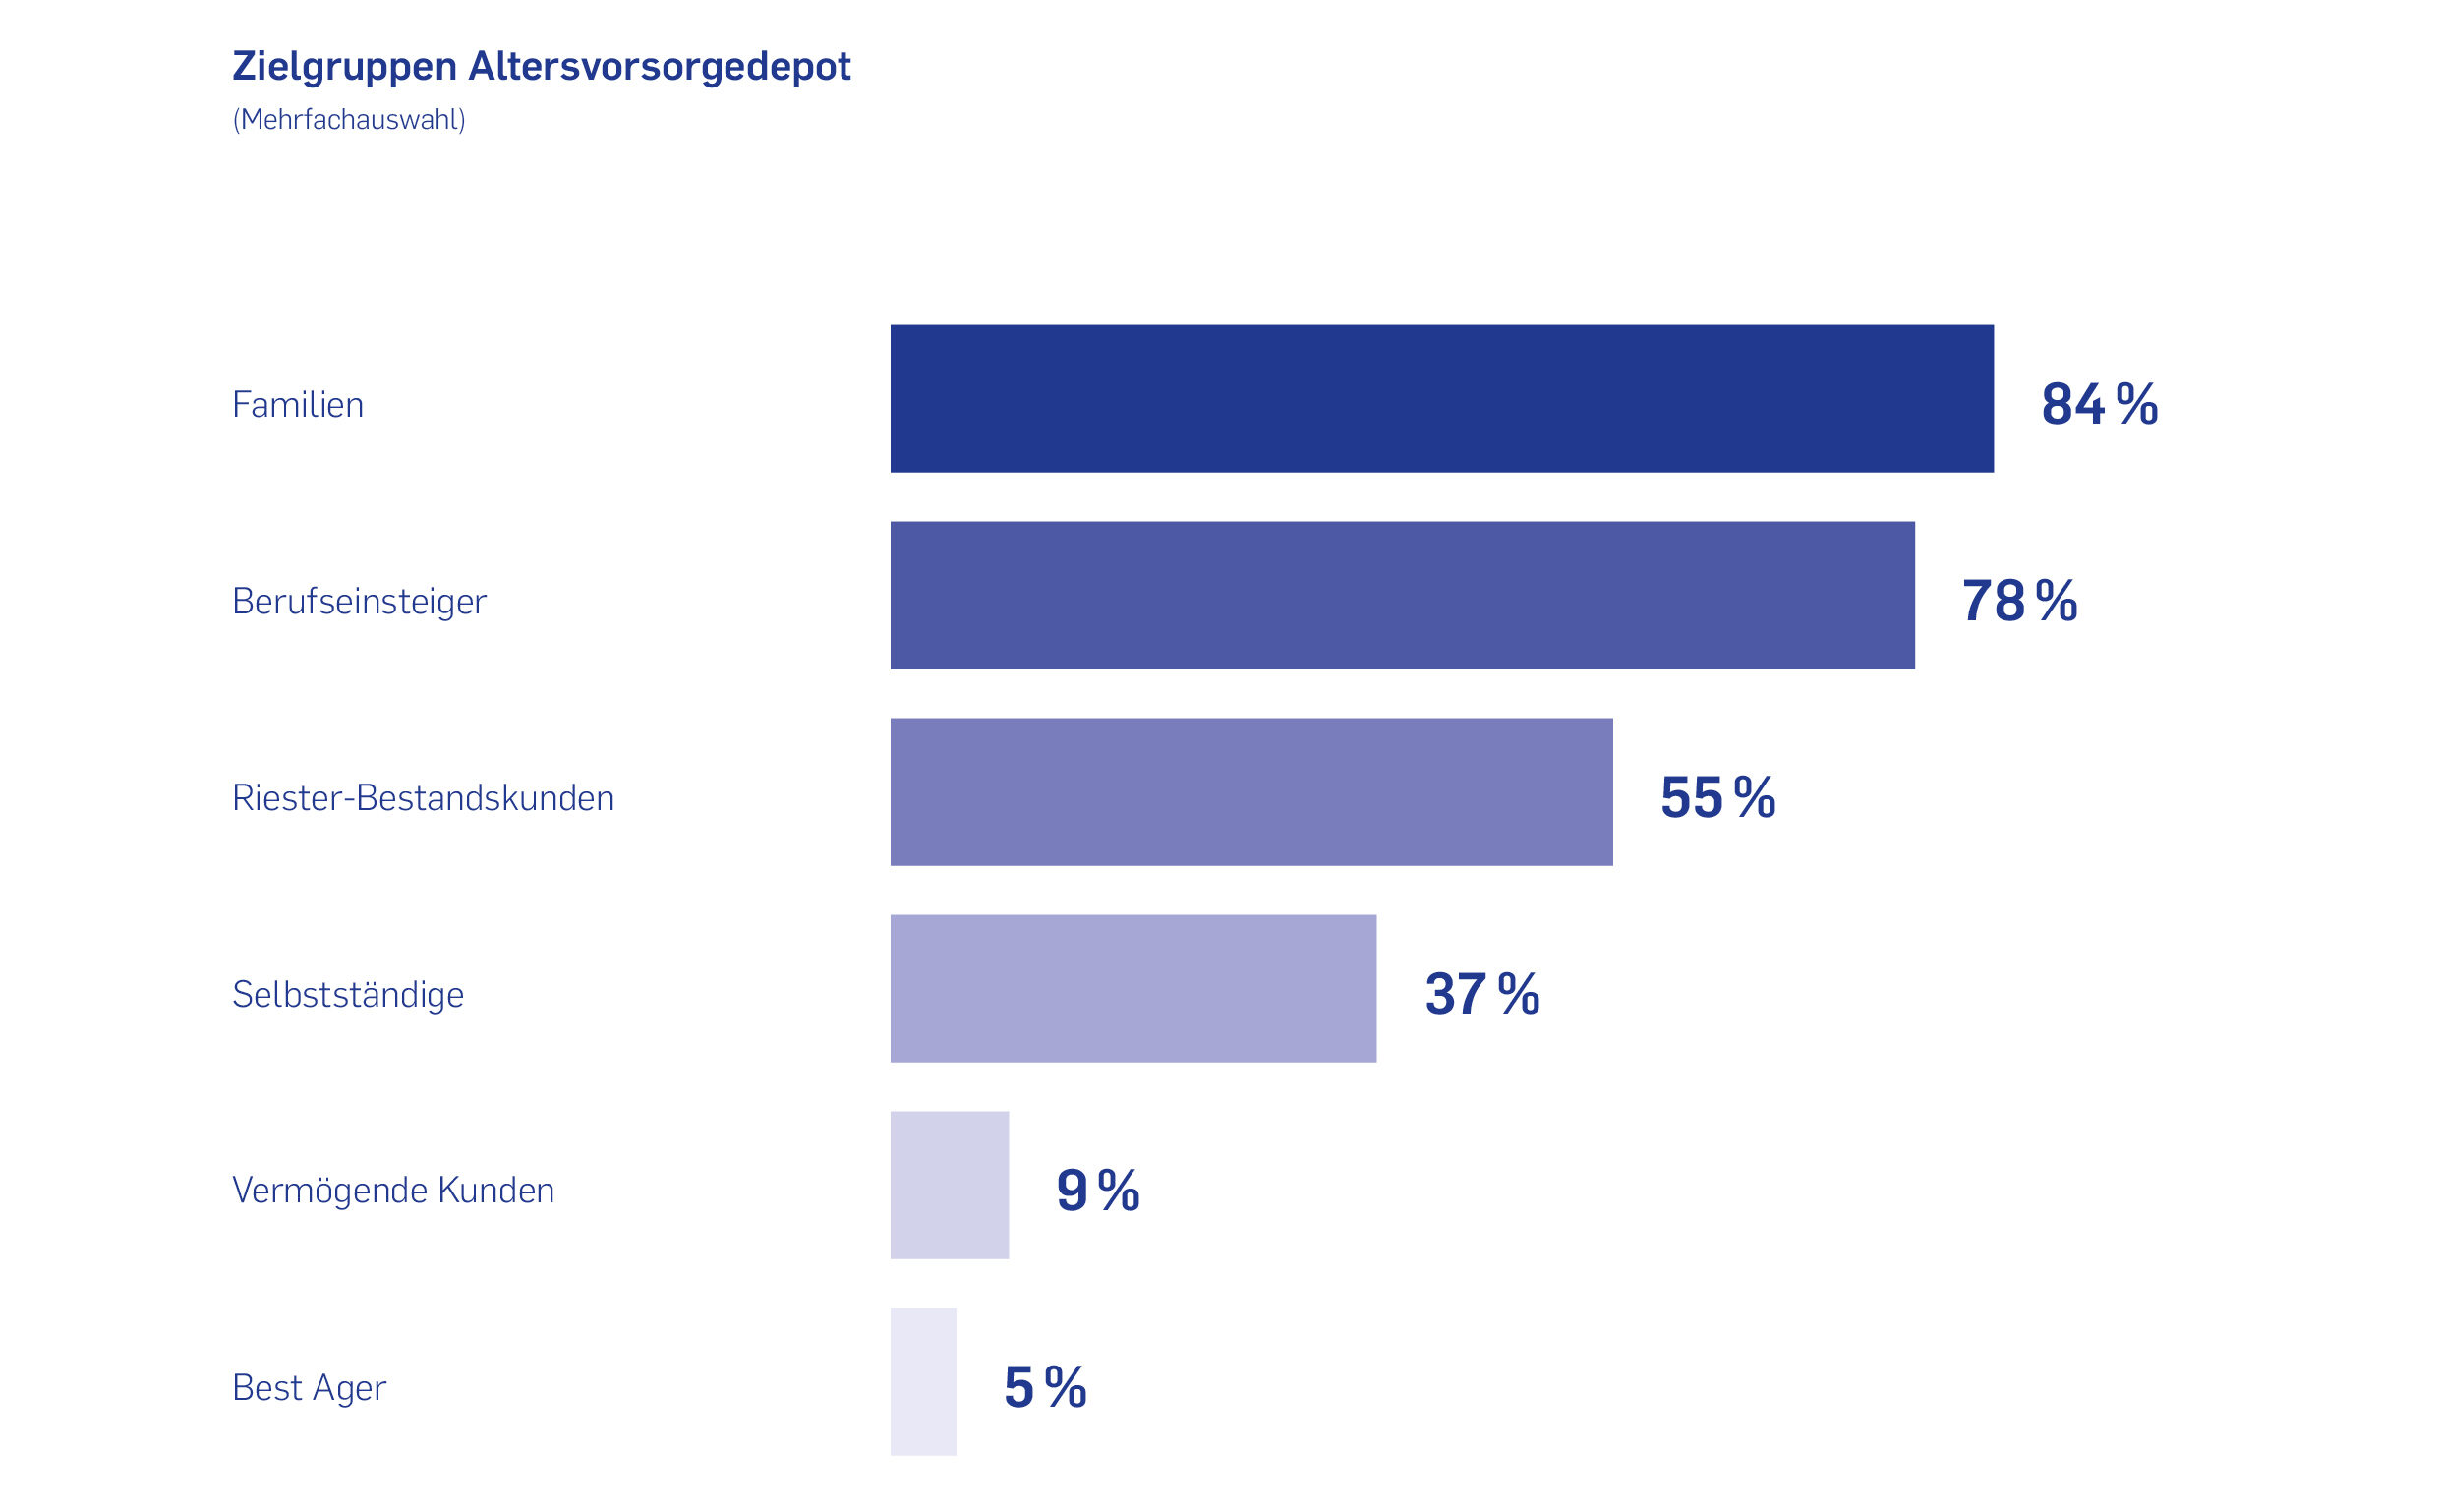
Gleichzeitig rücken jüngere Zielgruppen in den Fokus: 84 Prozent nennen Familien, 78 Prozent Berufseinsteigerinnen und Berufseinsteiger. Der heutige Depotbestand sieht dagegen anders aus: Bei 65 Prozent der Institute stellen die 50- bis 64-Jährigen die größte Altersgruppe, bei lediglich 1 Prozent die unter 30-Jährigen. Dazu passt, dass 73 Prozent neben dem AVD auch die Frühstartrente anbieten wollen.

„Die Frühstartrente lässt eine ganze Generation mit dem Kapitalmarkt aufwachsen. Das Altersvorsorgedepot sowie die Frühstartrente haben einen nachhaltigen Einfluss auf die Kapitalmarktbeteiligung und die Anlagekultur in unserem Land.“
Vorständin für Kunde und digitale Transformation bei der dwpbank
4. Strategischer Mehrwert vor kurzfristigen Ertrag
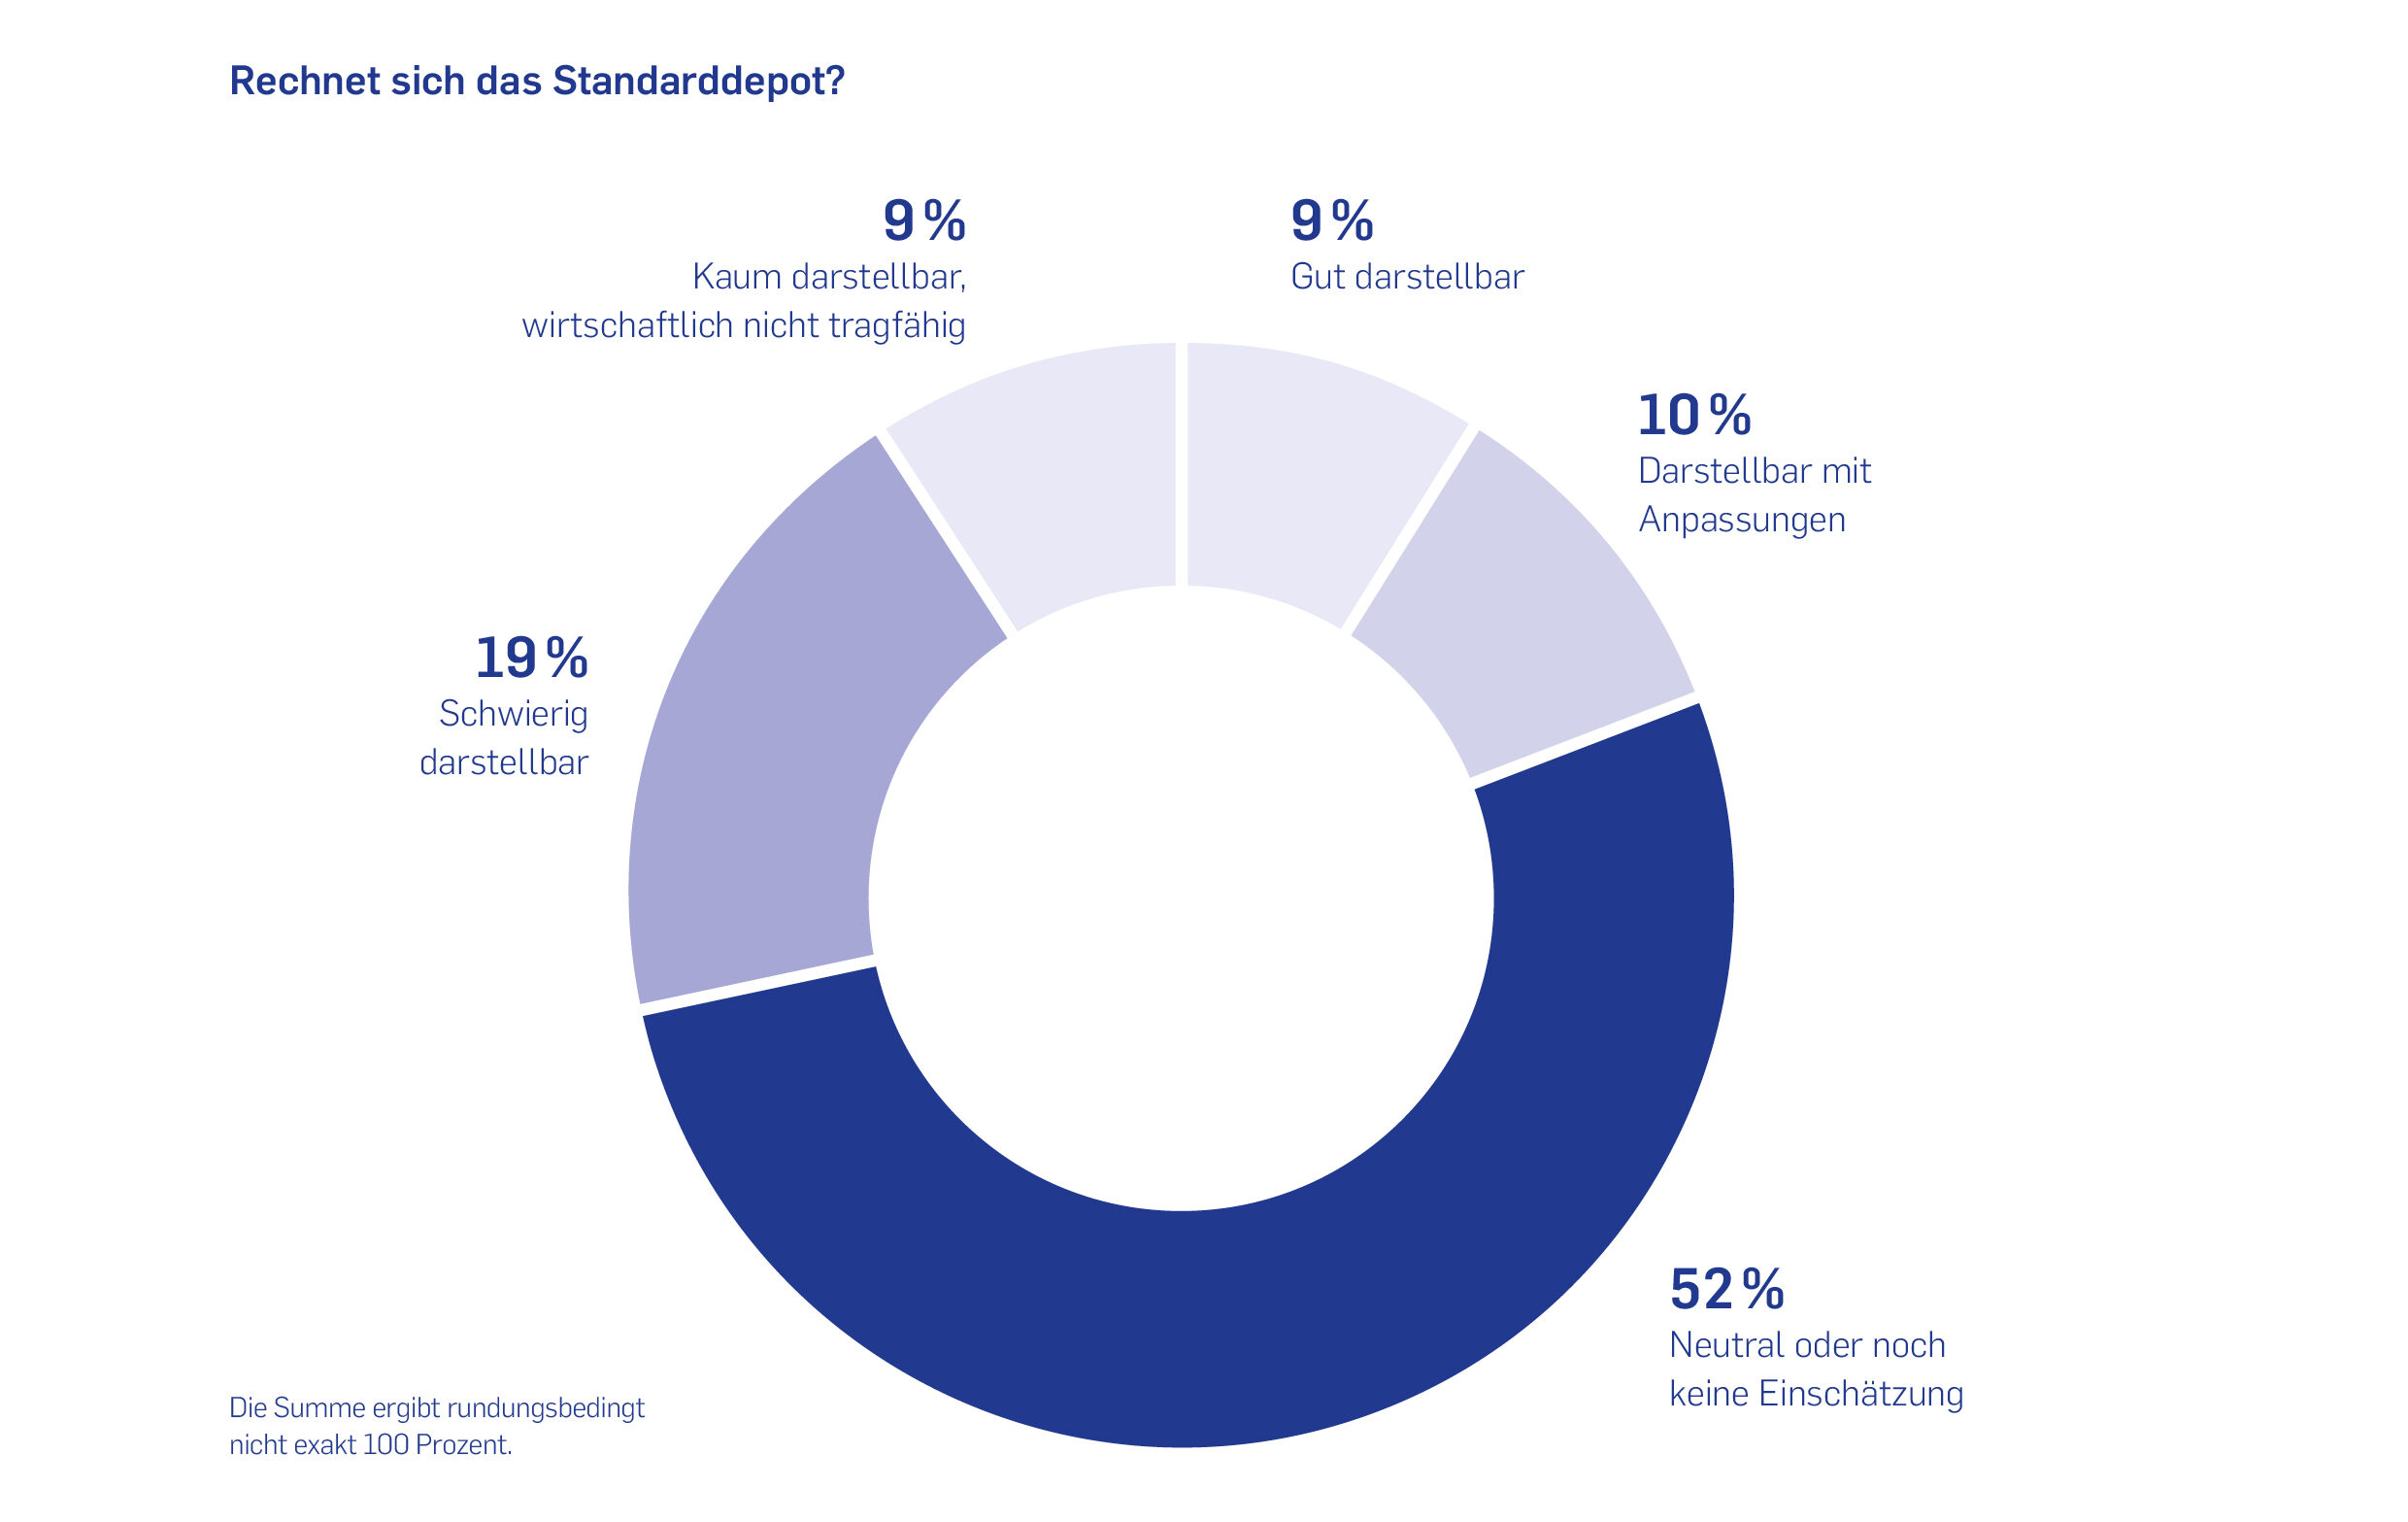
Ob sich das Standarddepot mit seinem Kostendeckel von einem Prozent Effektivkosten pro Jahr wirtschaftlich betreiben lässt, ist für die Hälfte der Befragten (52 Prozent) noch offen. 28 Prozent halten es für schwer oder kaum tragfähig.
Trotzdem wollen 77 Prozent es anbieten. Der Grund liegt weniger in kurzfristigen Erträgen als in der Kundenbeziehung: 84 Prozent sehen die Kundenbindung als wichtigsten strategischen Mehrwert, 58 Prozent das Cross- und Upselling-Potenzial, nur 28 Prozent die Neukundengewinnung.
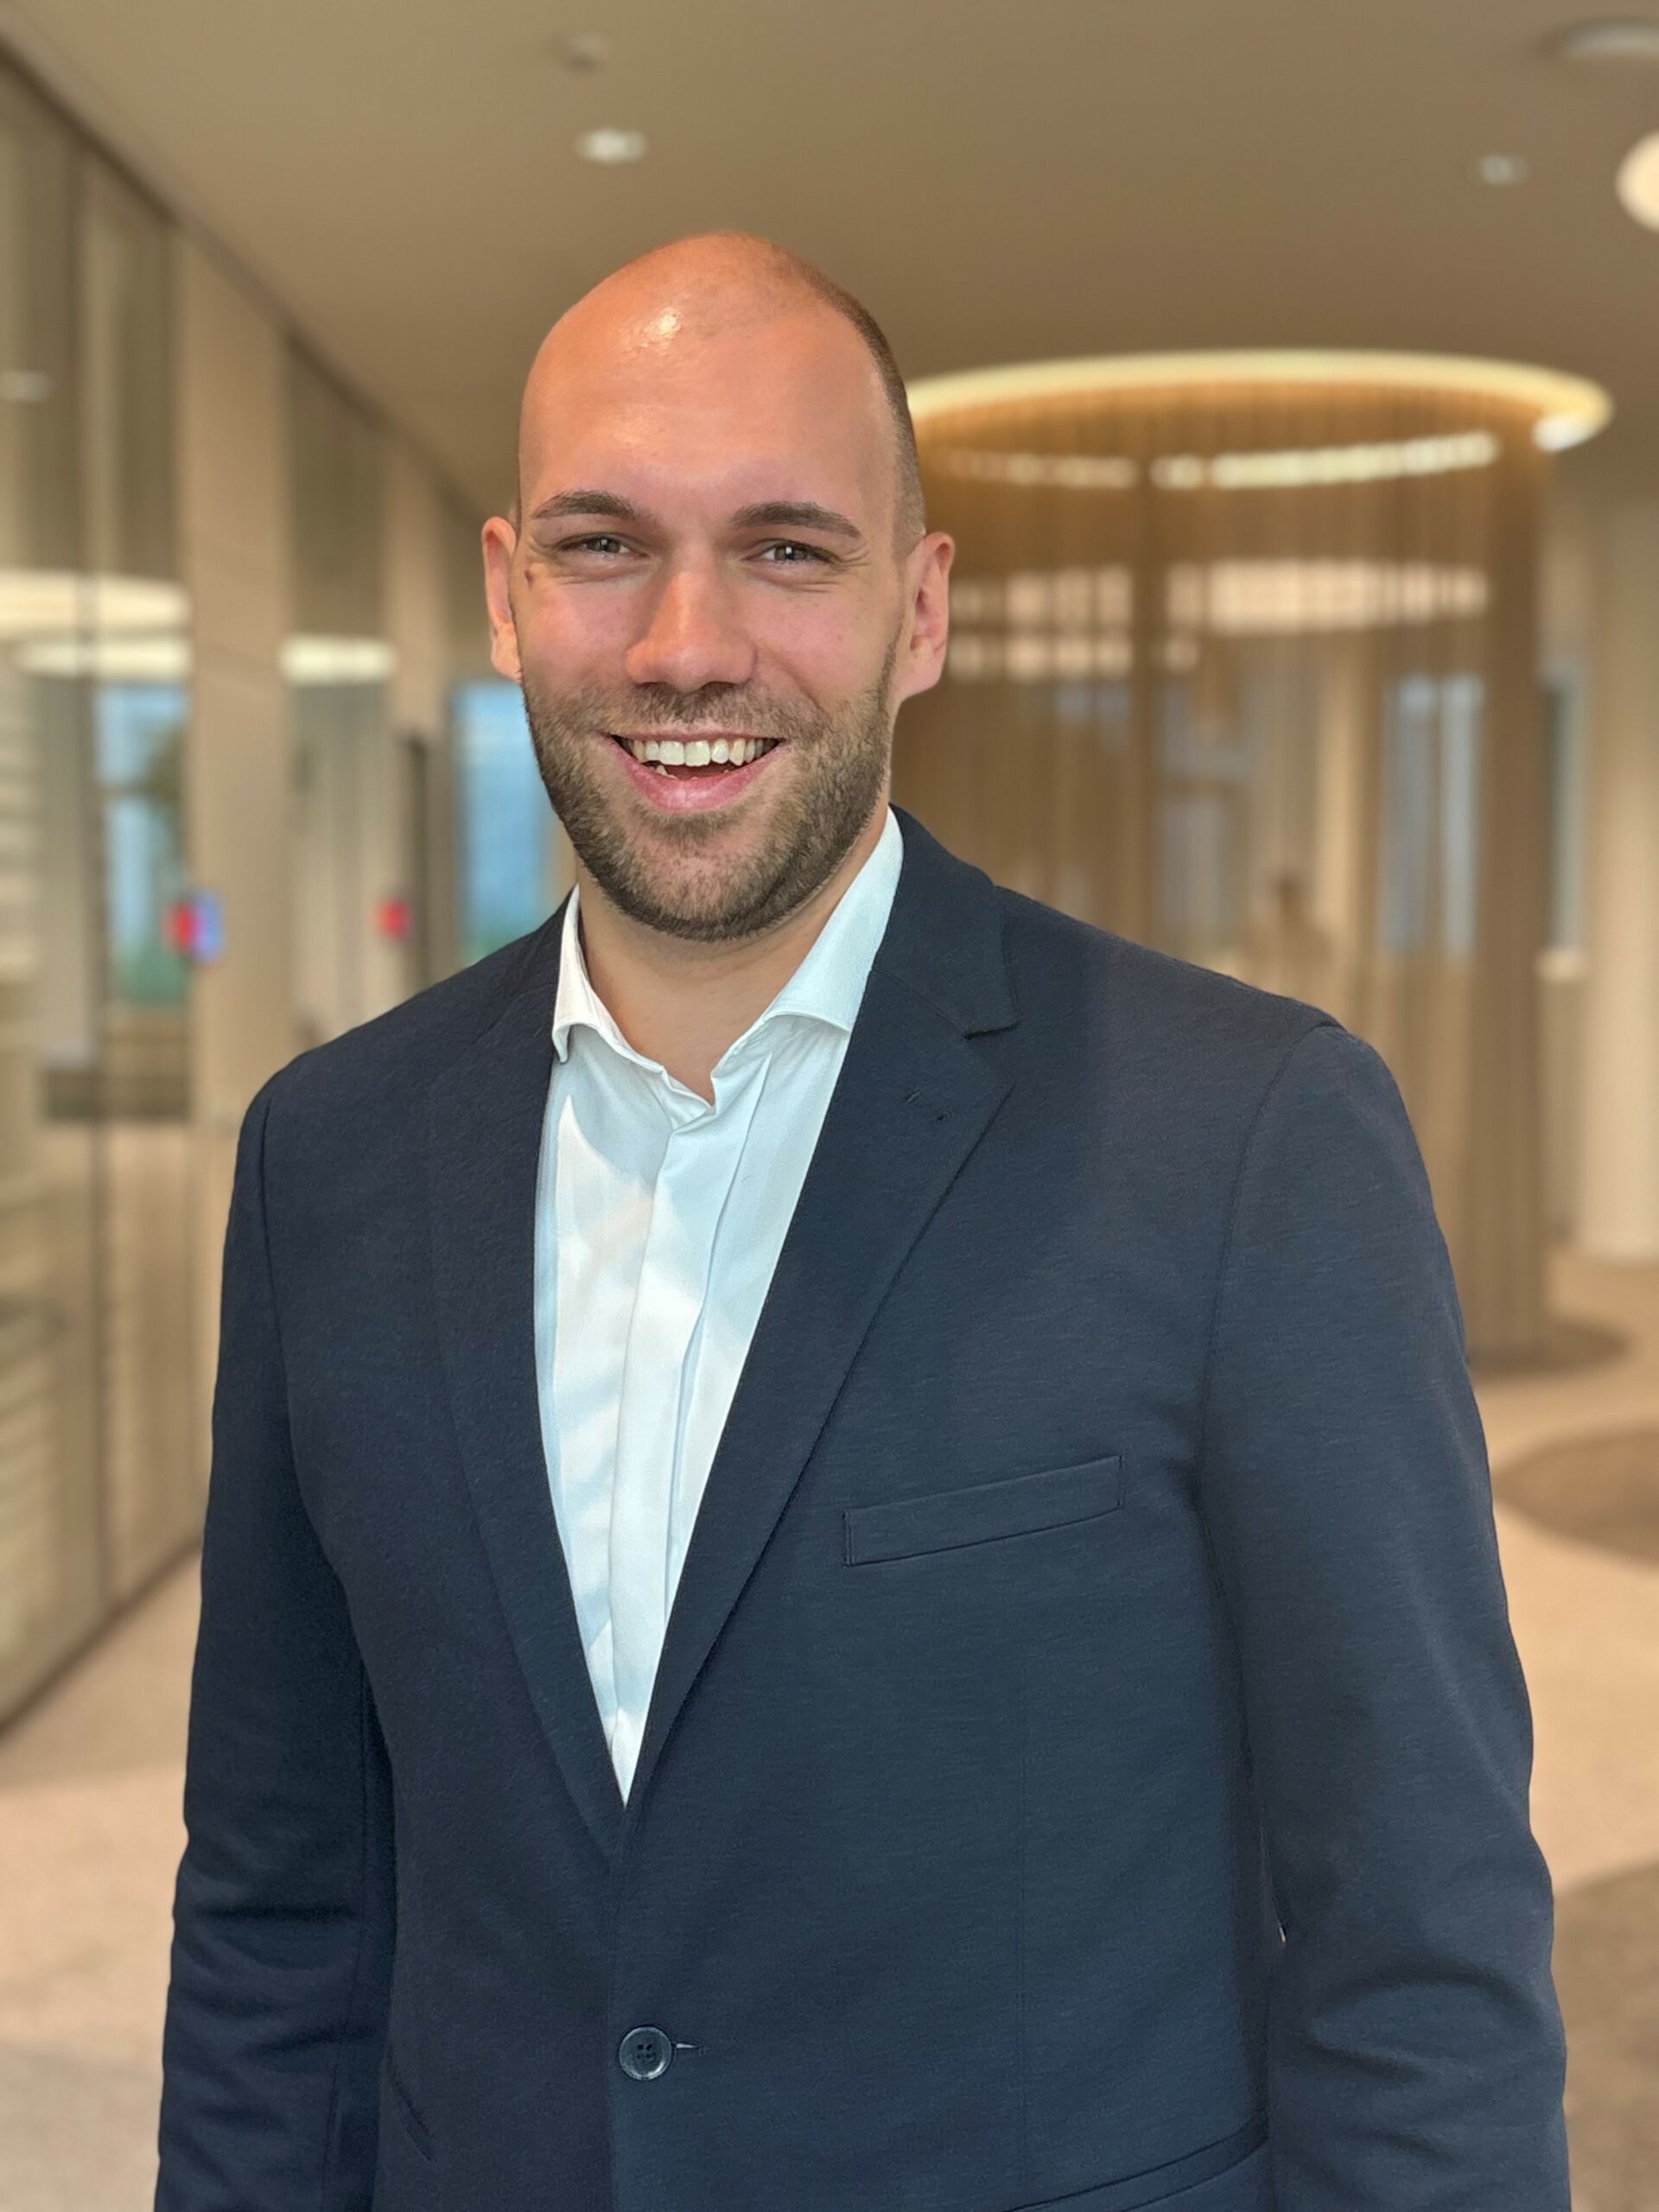
„Mit Blick auf die langfristige Kundenbindung steht der Ertrag für uns nicht im Vordergrund. Klar ist: Wenn wir diese Chance nicht nutzen, werden es andere tun.“
Tobias Nippes, Abteilungsdirektor Vertriebssteuerung und Kommunikation der Stadt-Sparkasse Solingen
Trotzdem wollen 77 Prozent es anbieten. Der Grund liegt weniger in kurzfristigen Erträgen als in der Kundenbeziehung: 84 Prozent sehen die Kundenbindung als wichtigsten strategischen Mehrwert, 58 Prozent das Cross- und Upselling-Potenzial, nur 28 Prozent die Neukundengewinnung.
5. Der Wettbewerb beginnt vor dem Marktstart
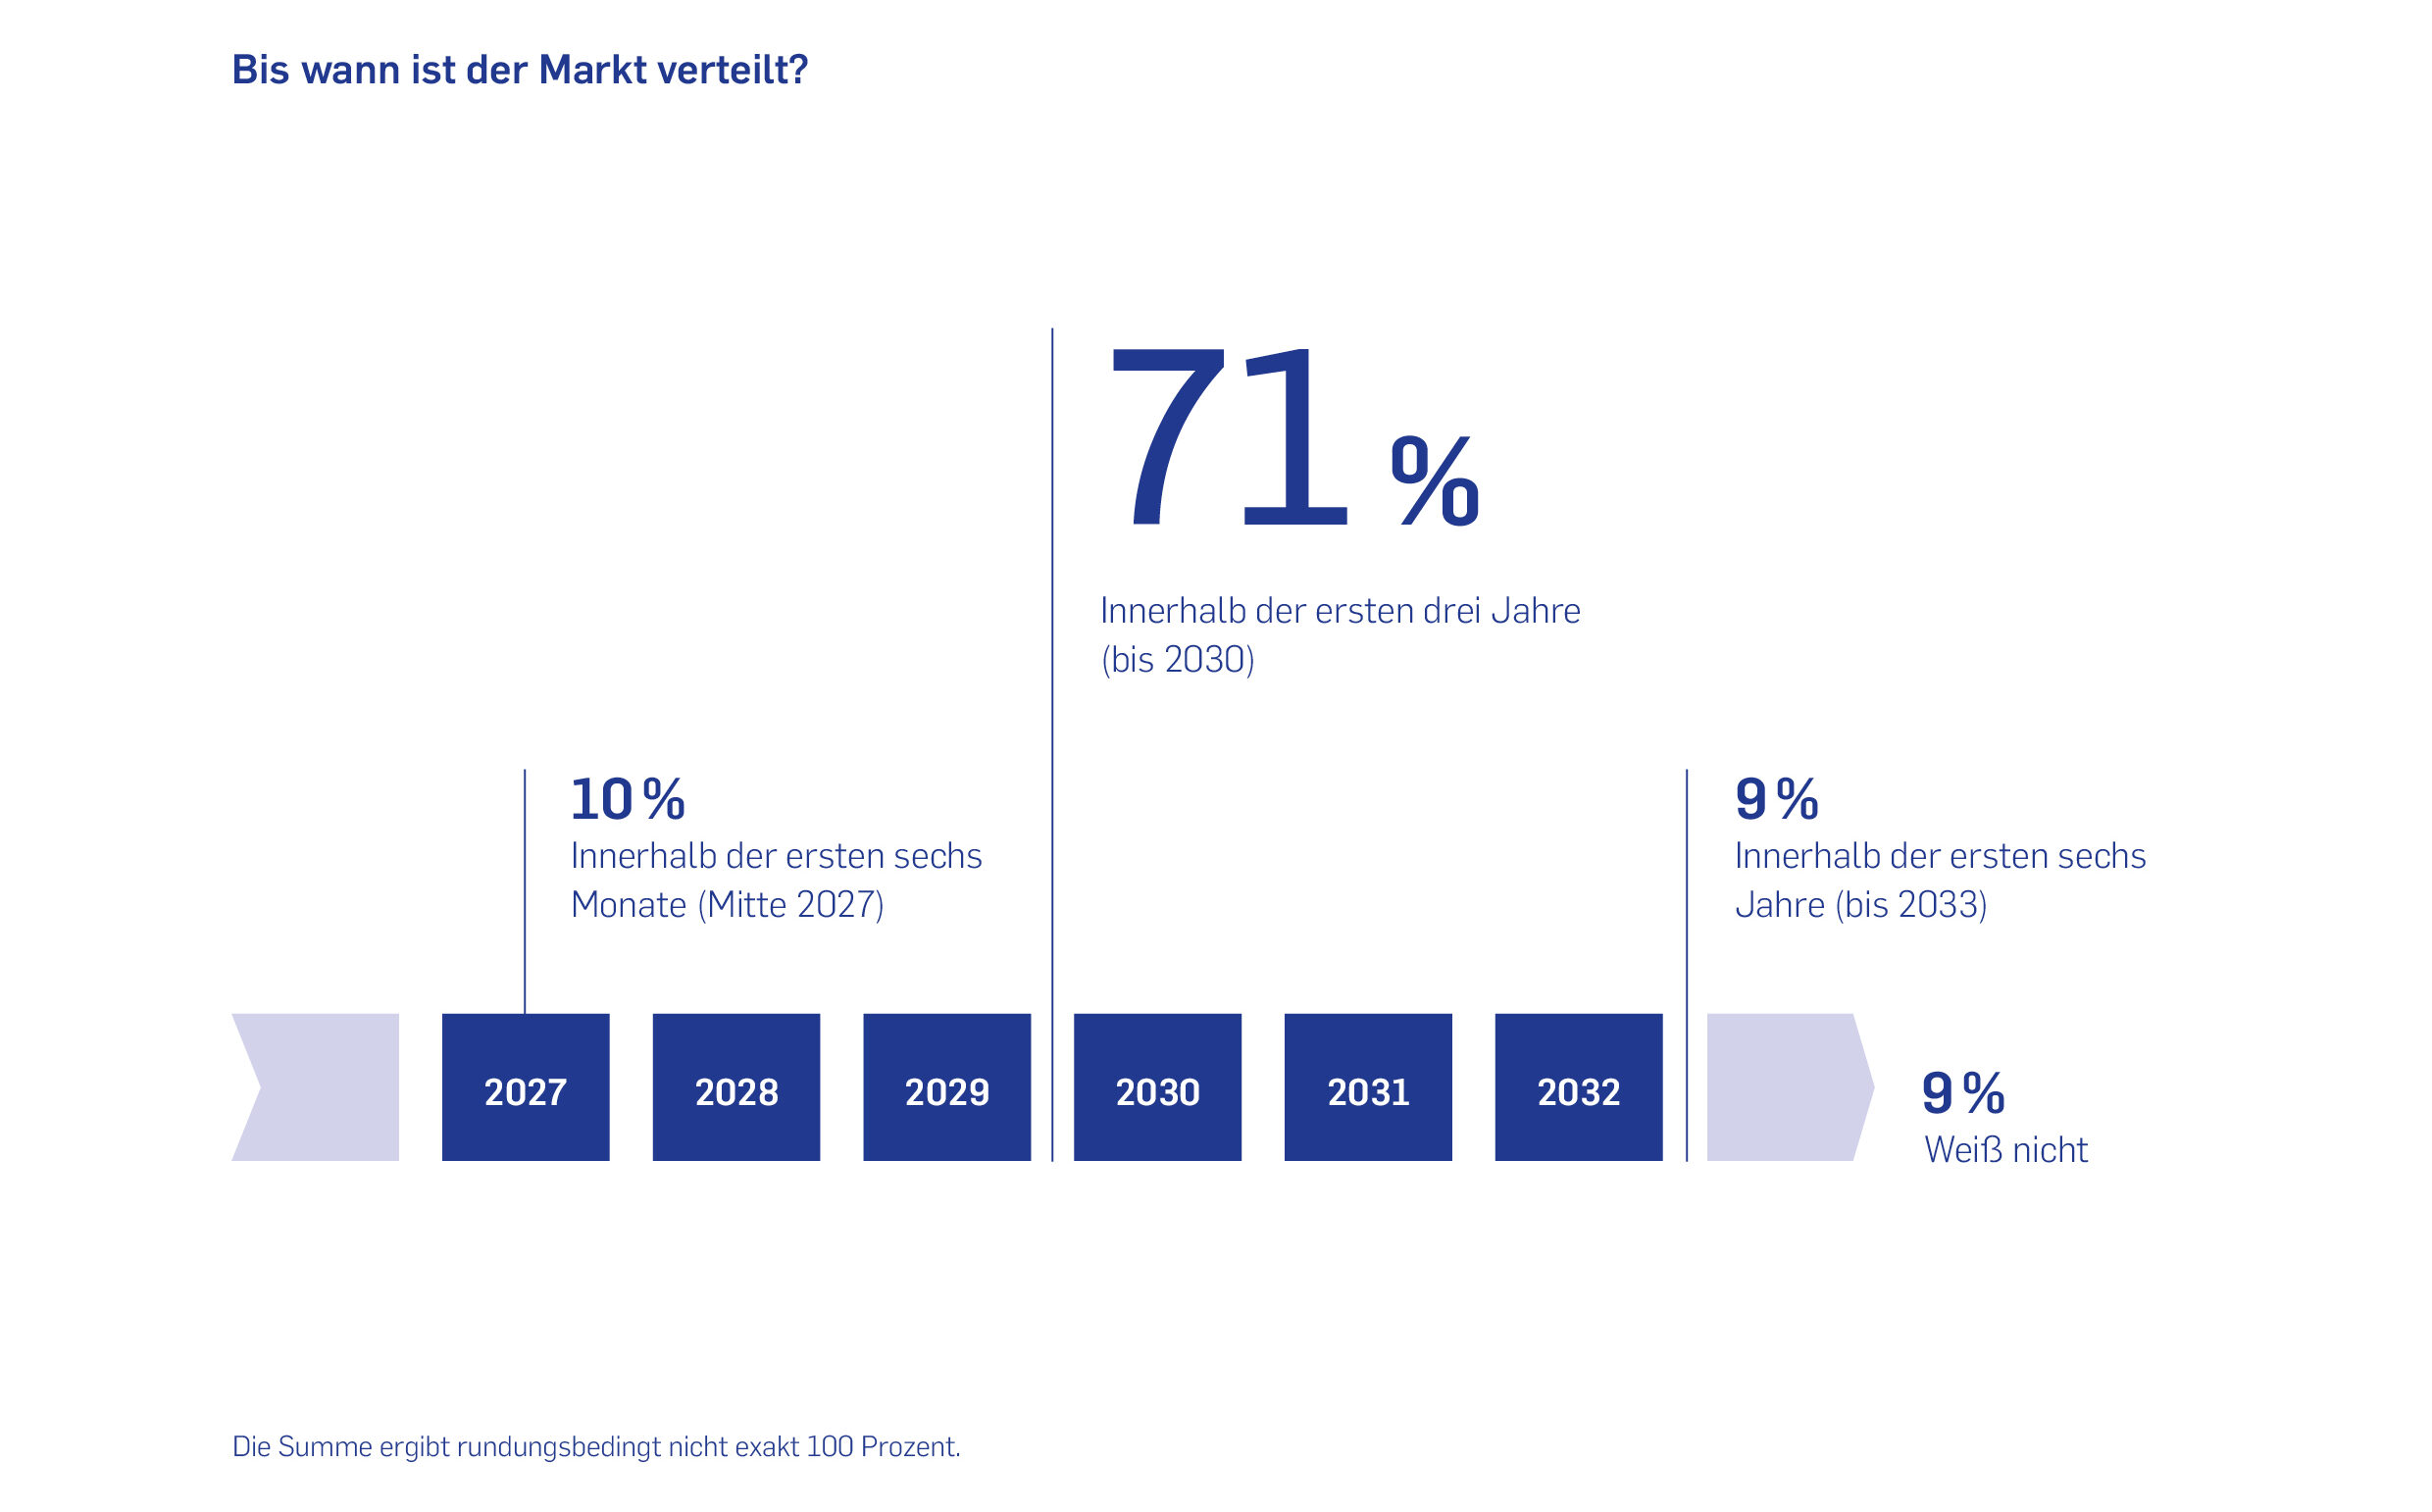
Der Zeitdruck entsteht dabei auch aus den Erwartungen an den Markt. 81 Prozent gehen davon aus, dass die Marktanteile spätestens 2030 weitgehend verteilt sind.
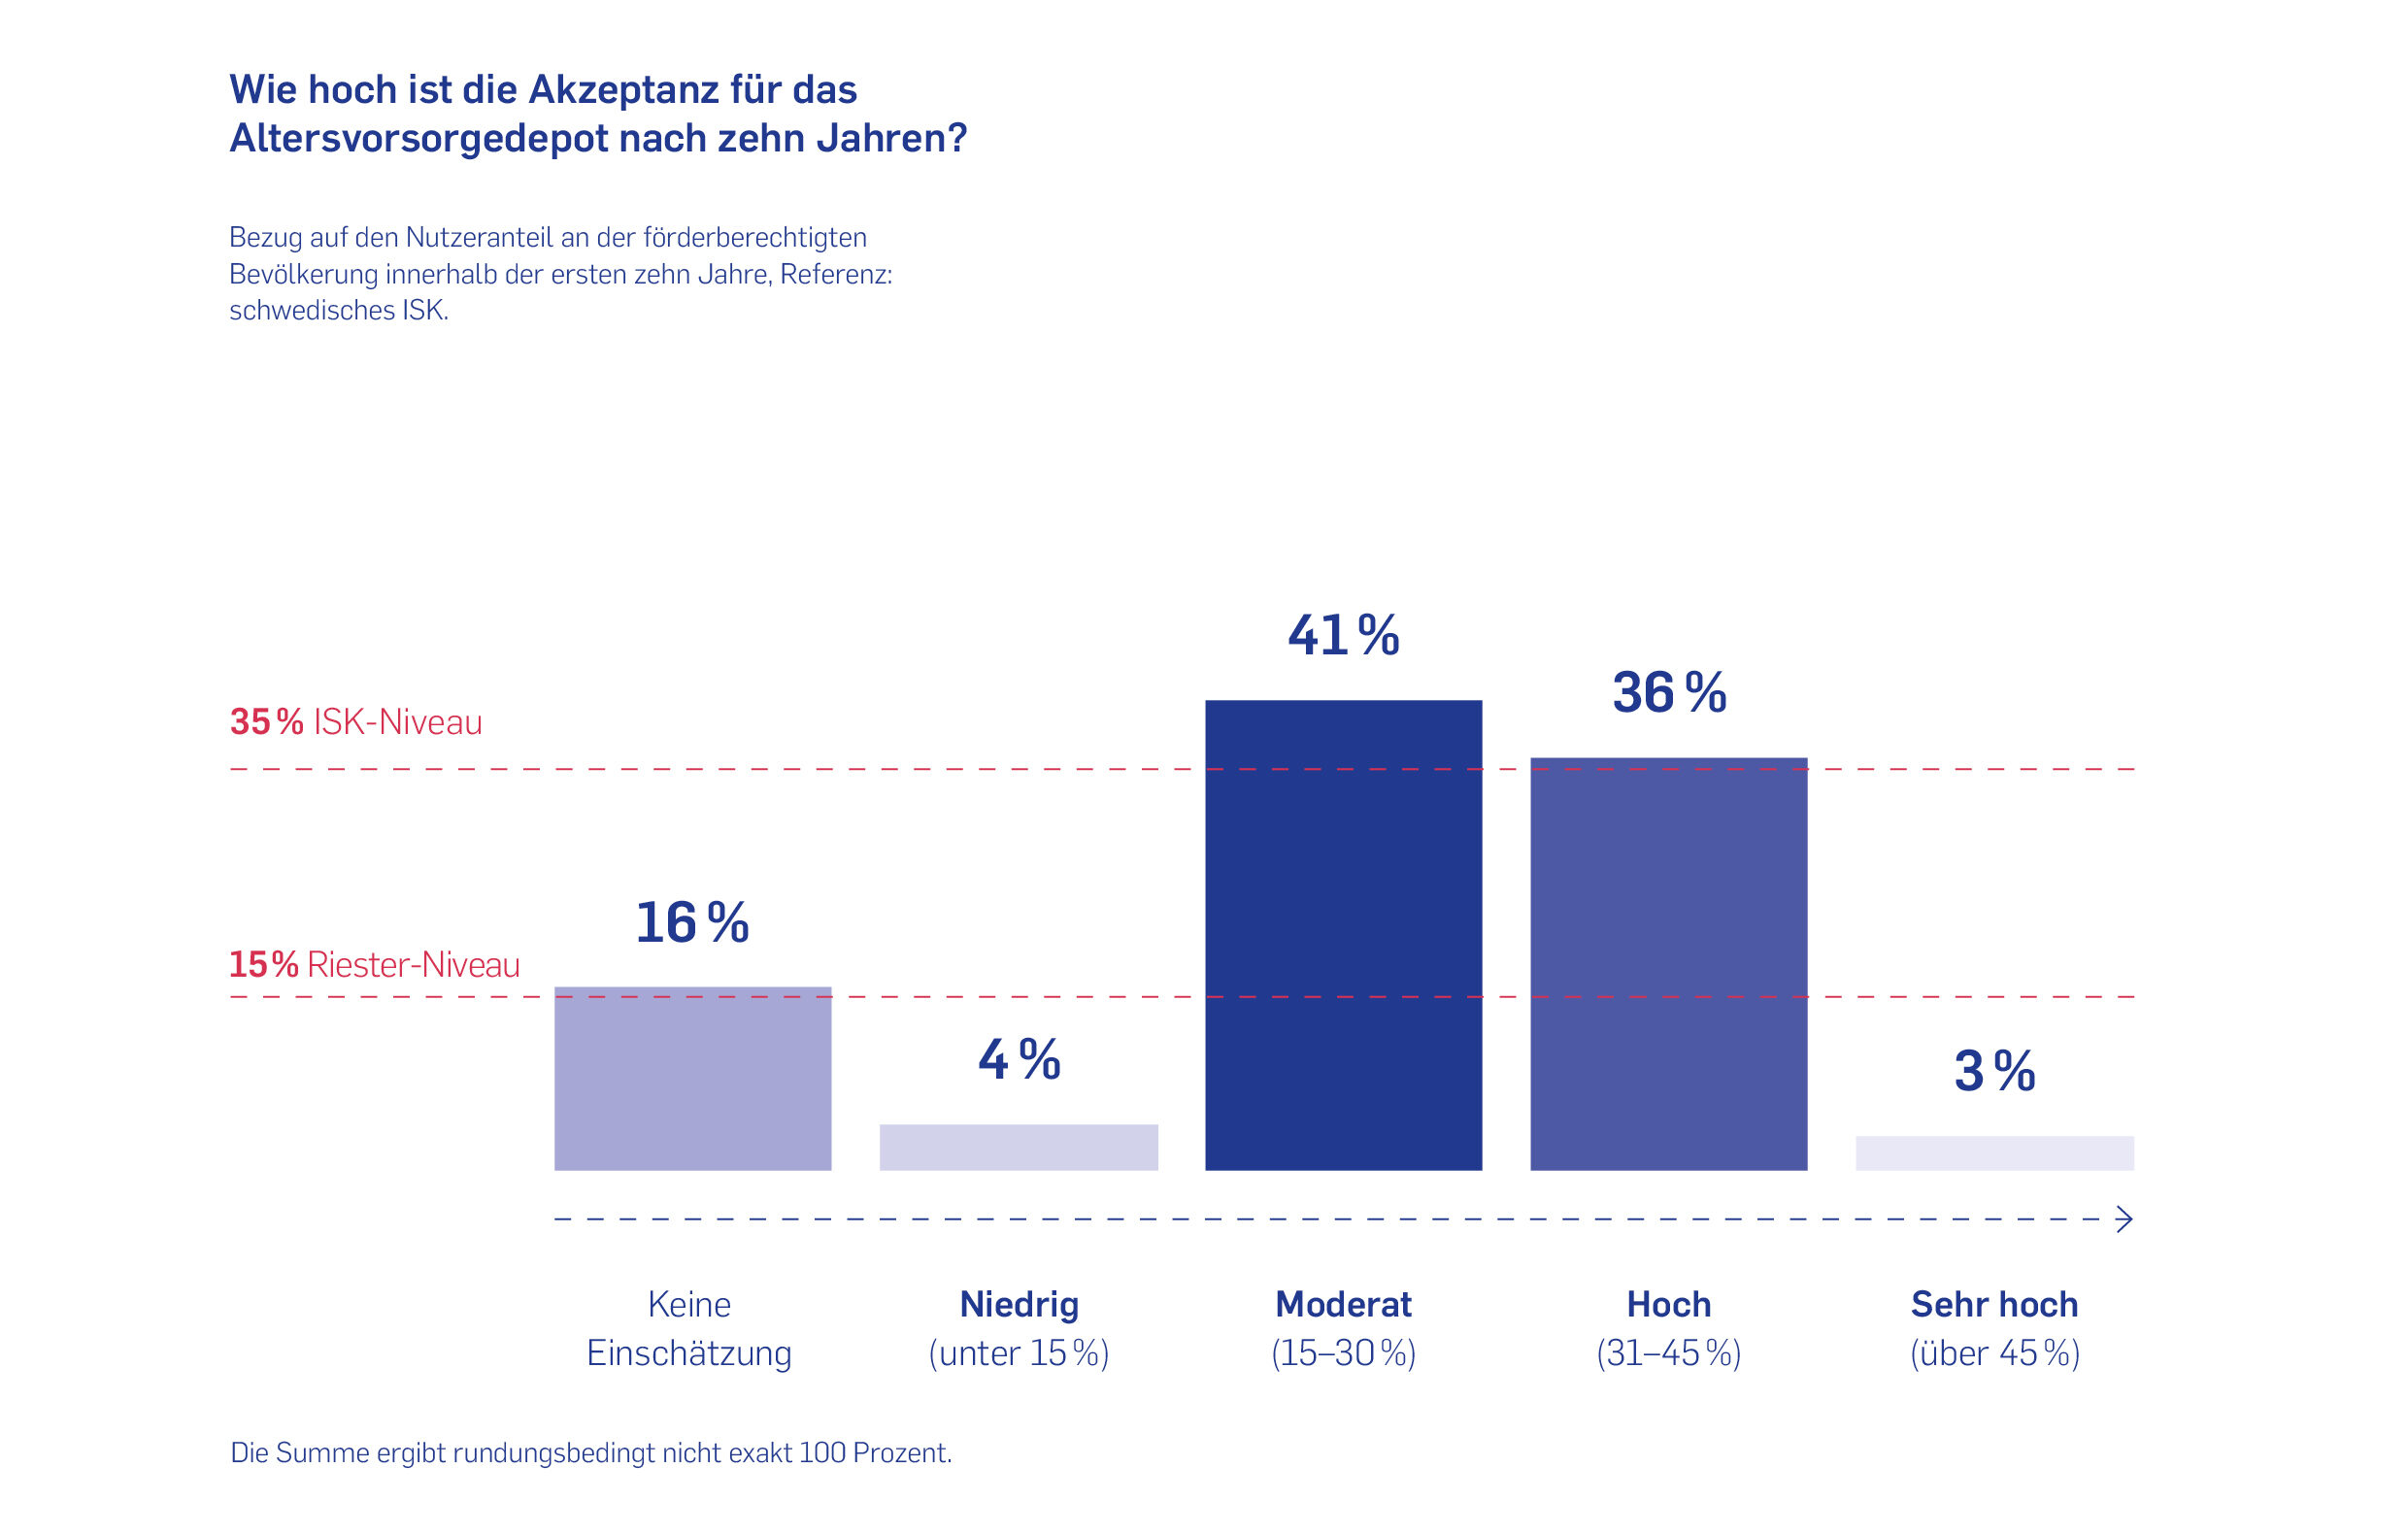
Bei der langfristigen Verbreitung sind die befragten Institute zurückhaltender: Nach zehn Jahren rechnen 41 Prozent mit einem Nutzeranteil von 15 bis 30 Prozent der förderberechtigten Bevölkerung. Über das eigene Geschäft hinaus erwarten 90 Prozent, dass das AVD ihre Kundinnen und Kunden stärker für den Kapitalmarkt öffnet.
Was unser AVD-Barometer darüber hinaus zeigt
Die Studie beleuchtet weitere Fragen rund um das neue Vorsorgemodell: von der Positionierung des Standarddepots und der individuellen Alternative über den Umgang mit bestehenden Riester-Verträgen bis zur Rolle der Frühstartrente und Kundenansprache.
Erfahren Sie, wie die Finanzinstitute und -dienstleister ihr AVD-Geschäft aufbauen und vertreiben wollen, wo sie noch offene Fragen in der regulatorischen und operativen Umsetzung sehen und wie sie Markt- und Zukunftsperspektiven bewerten.
Zur Methodik
Für das AVD-Barometer wurde vom 9. Juli bis zum 7. August 2026 eine standardisierte Online-Befragung mit 24 Fragen unter 88 Finanzinstituten und -dienstleistern durchgeführt. Befragt wurden Entscheiderinnen und Entscheider im Wertpapiergeschäft, überwiegend auf Vorstands- und Bereichsleitungsebene, um ein aktuelles Stimmungsbild der Branche zu erfassen. Die Ergebnisse sind nicht repräsentativ.